 Unisciti a Telegram VIP
 Criptovaluta è anche su X


Volatilità implicita e realizzata: come funzionano e cosa indicano su Bitcoin
Bitcoin permette di confrontare volatilità implicita e realizzata. Due misure diverse che aiutano a capire movimenti passati e valutare attese future del prezzo tramite le opzioni
19:37 • Pubblicato 07/10/2026
62 lettureLetture reali dalla pubblicazione: una per lettore al giorno, bot esclusi. Aggiornato ogni 5 minuti.
Scritto da Alex Lavarello
Senior Technical Analyst & Trader
Senior Technical Analyst & Trader

Giornalista finanziario
Il team incaricato esclusivamente ad eseguire il fact checking dei contenuti pubblicati su Criptovaluta.it®. Il nostro fact check - ben spiegato nella pagina /fact-checking - è impiegato in tutti i contenuti di notizie su Bitcoin, blockchain e mercato delle crypto, su analisi, guide ed approfondimenti di questa testata. Il pool di professionisti è guidato dal direttore Alessio Ippolito, composto da professionisti operanti nella nostra sede principale in Via Pola 11, 20124 a Milano. Criptovaluta.it® è una testata giornalistica online iscritta al Tribunale di Milano (iscrizione N° 12776/2022 del 10/10/2022 – Num. Reg. Stampa 143 e iscrizione ROC n° 38686 del 27/10/2022) specializzata su Bitcoin, Crypto, NFT, Metaverse, Play to Earn e Blockchain.
Learn more about Fact checking

Gli articoli di Criptovaluta.it® sono scritti e verificati da giornalisti e analisti specializzati, sotto la direzione di Alessio Ippolito — giornalista iscritto all’ODG* del Lazio, imprenditore digitale dal 2008 e Popular Investor Champion su eToro. Ogni articolo segue il nostro processo editoriale verificato.
Anche nei mercati crypto le opzioni sono diventate uno strumento di uso comune, e Bitcoin è l’asset con il mercato più sviluppato e liquido. Dai prezzi delle opzioni si ricava un’informazione che il grafico di una crypto non mostra, cioè quanto movimento si aspettano gli operatori nelle settimane successive. Si chiama implied volatility, volatilità implicita, ed esiste un indice dedicato che la misura su Bitcoin.
Implied volatility e realized volatility, le due misure a confronto
Partiamo dal fatto che le due misure della volatilità guardano in direzioni opposte, e distinguerle è il primo passo per usare bene questi strumenti.
- Realized volatility, la volatilità realizzata. Guarda indietro e misura quanto il prezzo si è mosso davvero in una finestra di tempo, sui movimenti già avvenuti.
- Implied volatility, la volatilità implicita. Guarda avanti, viene ricavata dai prezzi delle opzioni scambiate e dice quanto movimento gli operatori si aspettano nelle settimane successive.
Quando le opzioni costano care gli operatori stanno pagando per proteggersi o per scommettere su movimenti ampi. Quando invece costano poco, il mercato sta prezzando settimane tranquille e la volatilità attesa si comprime. La distinzione conta perché le due misure possono mostrare situazioni differenti nello stesso momento. Un mercato fermo con opzioni care segnala tensione nascosta, un mercato mosso con opzioni a sconto segnala che nessuno crede alla continuazione.
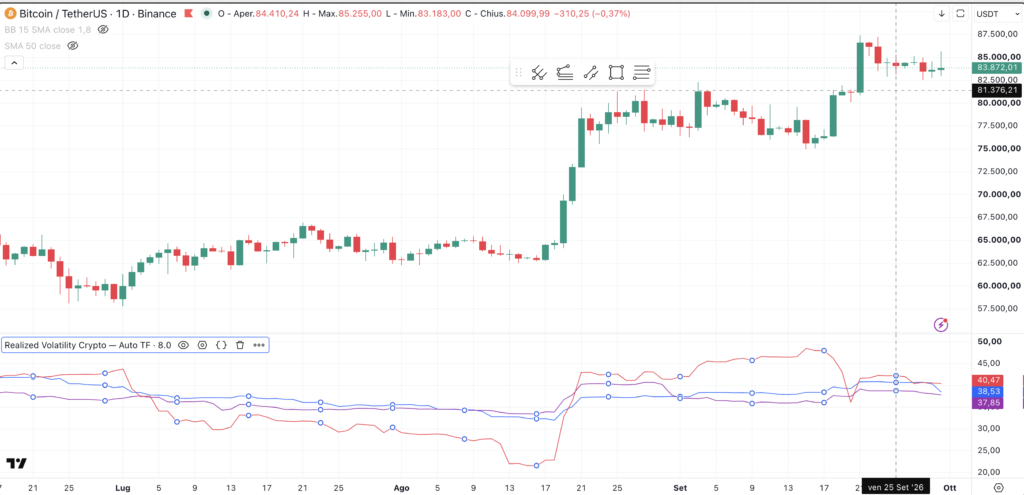
Nel grafico allegato la realized volatility a 30 giorni (linea rossa) scorre sotto il prezzo di Bitcoin, e sale nelle fasi mosse mentre si appiattisce in quelle laterali.
L’indice della volatilità implicita di Bitcoin
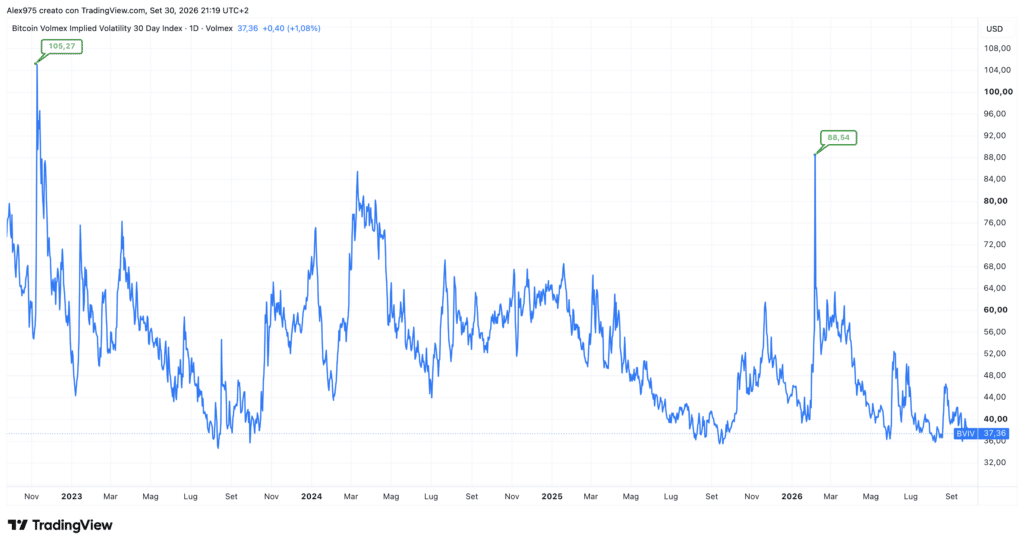
Per leggere l’implied volatility di Bitcoin senza passare dai listini delle opzioni esiste il BVIV. L’indice sintetizza la volatilità implicita a 30 giorni in forma annualizzata, con la stessa metodologia del VIX, il termometro della volatilità dell’azionario americano. Lo storico racconta i regimi del mercato, il picco sopra quota 100 arrivò a fine 2022 col crollo di FTX, mentre nelle fasi calme l’indice si comprime sotto quota 40. Non è una previsione puntuale ma una fotografia delle attese, che cambia ogni giorno insieme ai prezzi delle opzioni.
La volatilità implicita si muove con il prezzo di Bitcoin
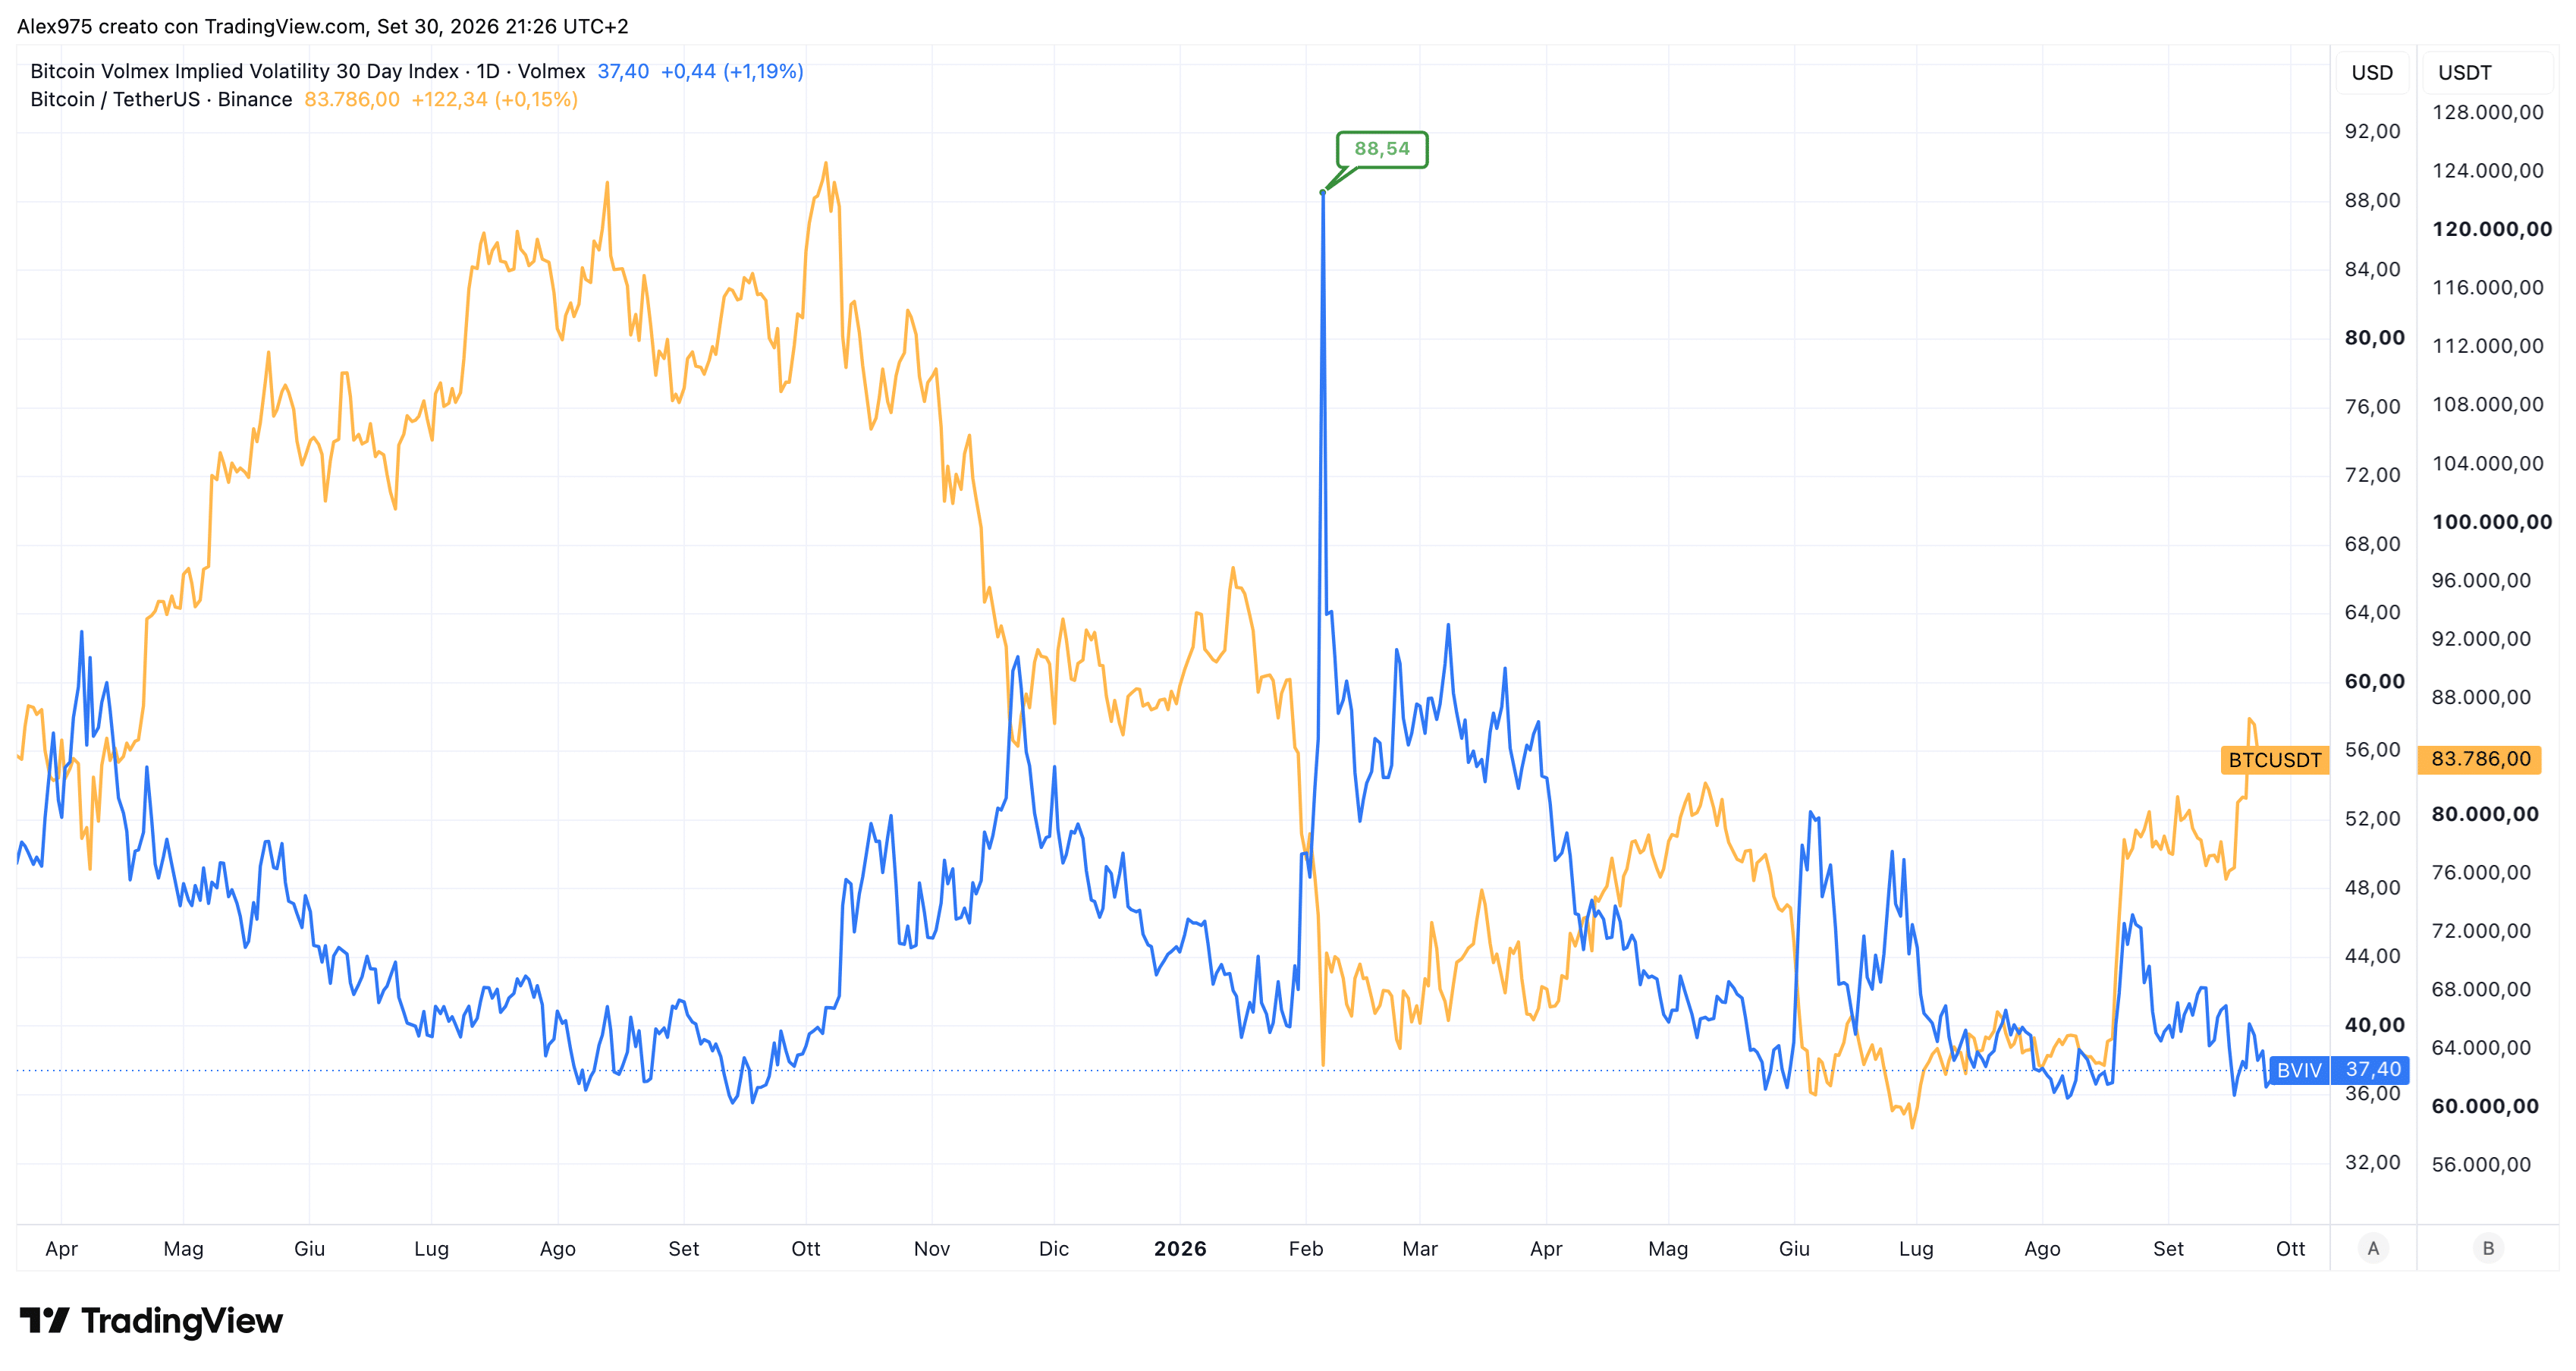
Il 2026 offre un esempio da manuale del rapporto tra le due grandezze. A febbraio, durante la discesa veloce di  BTC83.392 $▼ -2,43%, l’implied volatility strappò verso quota 88, il livello più alto degli ultimi anni dal crollo di FTX. Con il recupero delle quotazioni l’indice è poi tornato a comprimersi verso la parte bassa della sua scala. È un comportamento tipico del mondo crypto, dove la volatilità implicita esplode nei crolli ma sale anche nei rally violenti. Nell’azionario invece l’indice della paura (VIX) si impenna quasi soltanto durante i ribassi. Il confronto con la realized volatility va fatto calcolando anche quella a 30 giorni, così i due valori diventano direttamente confrontabili.
La volatilità implicita di Ethereum e il confronto col VIX
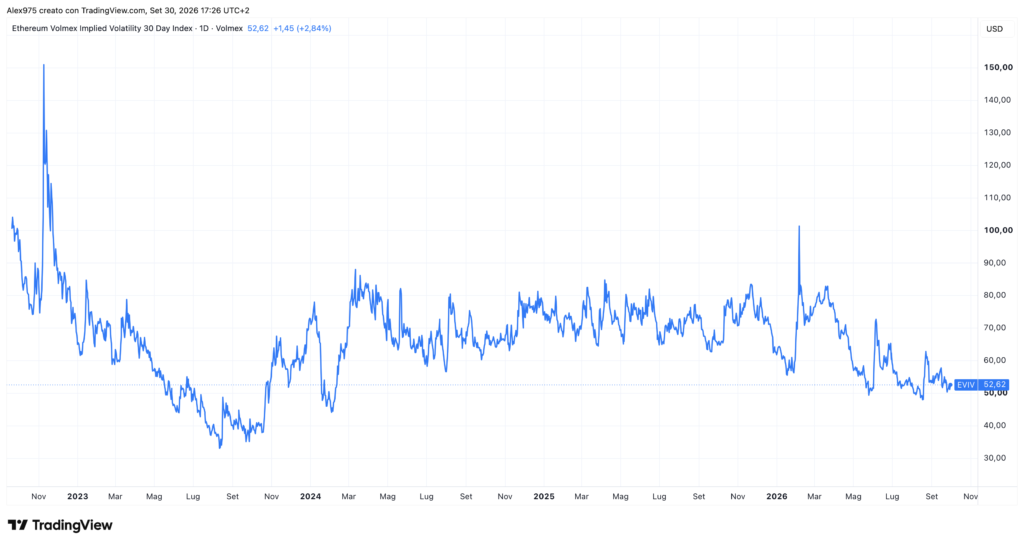
Lo stesso indice esiste anche per Ethereum e viaggia strutturalmente sopra quello di Bitcoin. ETH resta più nervoso di BTC, e le opzioni lo prezzano di conseguenza chiedendo un premio maggiore. Il paragone con il VIX aiuta a inquadrare i numeri, la metodologia è la stessa ma i livelli crypto sono multipli di quelli dell’S&P 500.
La volatilità implicita non dice mai la direzione del mercato, dice solo quanta strada il prezzo potrebbe fare. Per chi fa trading è un controllo da fare prima di aprire una posizione, perché da lì dipende il costo delle coperture. Tenere d’occhio questi indici accanto ai grafici di prezzo offre una dimensione alla lettura del mercato crypto, quella dell’attesa.
Senior Technical Analyst & Trader
Expertise
- Analista tecnico e trader professionista
- Analisi sui mercati crypto e finanziari
- Indicatori proprietari e strategie sistematiche su TradingView