 Unisciti a Telegram VIP
 Criptovaluta è anche su X

Sì, è come nella bolla dotcom. Investitore storico parla dei neocloud e del perché non ha investito e non investirà
Neocloud? No grazie. Parla a16z, che spiega perché è rimasta lontana da questo trade
10:30 • Pubblicato 17/10/2026

Scritto da Gianluca Grossi
Caporedattore e Content Strategy
Caporedattore e Content Strategy

Giornalista finanziario
Il team incaricato esclusivamente ad eseguire il fact checking dei contenuti pubblicati su Criptovaluta.it®. Il nostro fact check - ben spiegato nella pagina /fact-checking - è impiegato in tutti i contenuti di notizie su Bitcoin, blockchain e mercato delle crypto, su analisi, guide ed approfondimenti di questa testata. Il pool di professionisti è guidato dal direttore Alessio Ippolito, composto da professionisti operanti nella nostra sede principale in Via Pola 11, 20124 a Milano. Criptovaluta.it® è una testata giornalistica online iscritta al Tribunale di Milano (iscrizione N° 12776/2022 del 10/10/2022 – Num. Reg. Stampa 143 e iscrizione ROC n° 38686 del 27/10/2022) specializzata su Bitcoin, Crypto, NFT, Metaverse, Play to Earn e Blockchain.
Learn more about Fact checking

Gli articoli di Criptovaluta.it® sono scritti e verificati da giornalisti e analisti specializzati, sotto la direzione di Alessio Ippolito — giornalista iscritto all’ODG* del Lazio, imprenditore digitale dal 2008 e Popular Investor Champion su eToro. Ogni articolo segue il nostro processo editoriale verificato.
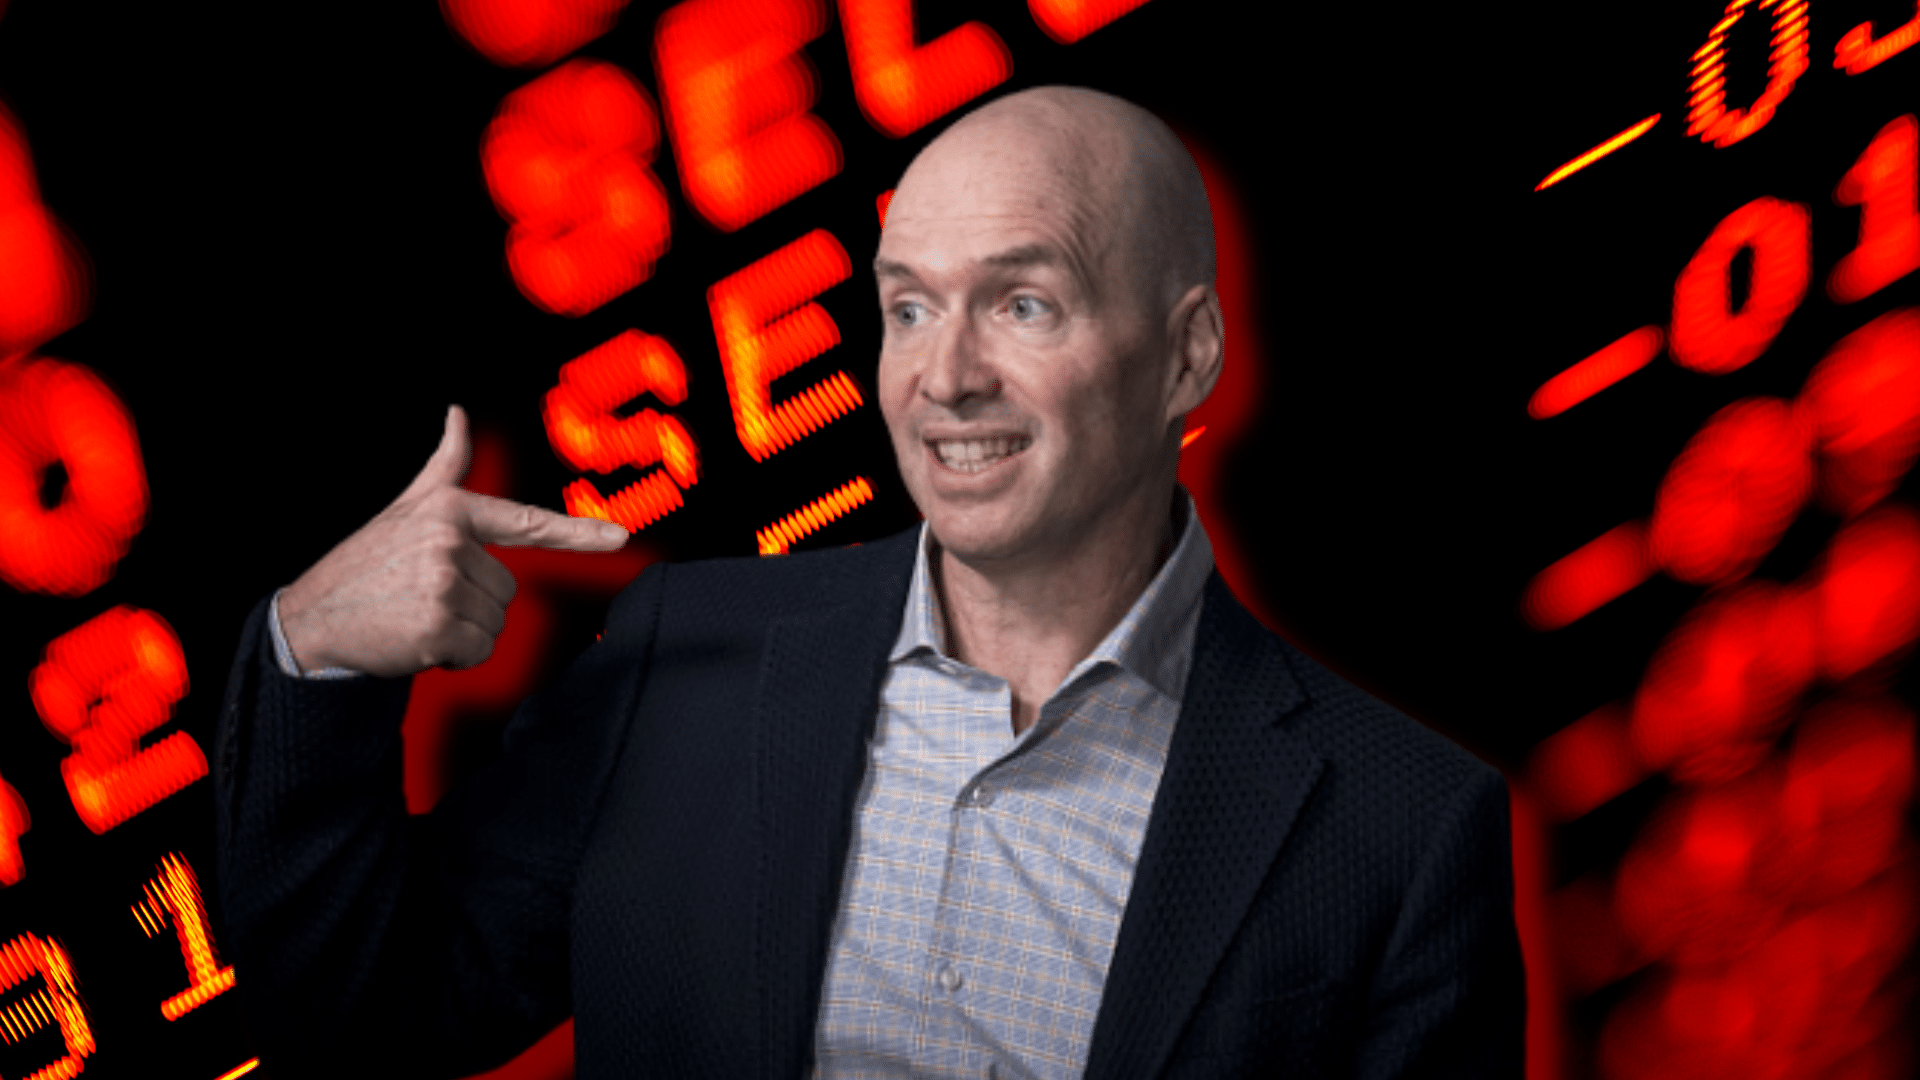
Come nella bolla dotcom. A parlare dell’attuale situazione dei neocloud è Ben Horowitz di a16z, uno dei più importanti fondi venture del mondo. E, parlando, spiega perché il suo fondo è rimasto sempre molto lontano da questo tipo di attività. La lezione arriva da lontano, non è detto che sarà utile anche questa volta, ma data la fonte, vale la pena quantomeno di starla ad ascoltare.
Il parallelo con l’era delle bolle dotcom riguarda il cloud di allora. La banda aveva raggiunto dei prezzi folli (fino a 1.500 per megabit), dato che tutti ne avevano bisogno durante l’esplosione dei servizi online. Poi finì per crollare, con in mezzo però un meccanismo che ricorda molto, forse troppo da vicino quello dei neocloud.
Le parole di Ben Horowitz che fanno paura
Le parole di Ben Horowitz fanno paura, perché arrivano in un momento di gigantesca crisi per il comparto neocloud.
In settimana i titoli principali del comparto hanno lasciato – per sedute consecutive – sul campo quantità enormi di capitalizzazione, con un fuggi fuggi e vendite a qualunque prezzo.
Con ogni probabilità ci sono state vendite importanti anche da parte di grandi fondi (di cui uno potrebbe essere stato liquidato, anche se è un’altra storia).
Sul tema è recentemente intervenuto Ben Horowitz di a16z, una delle più importanti società che si occupano di venture capital e che da ormai due o tre anni investono principalmente in AI (e che ha lunghi trascorsi nel mondo crypto).
Ed è intervenuto all’interno di un’uscita invece complessivamente positiva e ottimista sull’intero ciclo AI.

Se sei in una situazione debitoria patologica, questo può distruggere chiunque. È il motivo per cui non abbiamo investito in nessuno di questi neocloud. L’intera questione mi spaventa, dato che ci sono già passato.
E fa il paragone con Loudcloud, una delle società pionieristiche del settore cloud classico. Fondata nel 1999, nacque come fornitrice di infrastrutture e servizi gestiti – proprio come i cloud più avanzati fanno oggi. L’idea di fondo era molto intelligente: le aziende hanno bisogno di connettività, storage… ma spesso non hanno capacità di investimento o know-how per gestire questo tipo di attività in proprio. E quindi si potrebbero vendere tali servizi con un buon profitto.
Ben Horowitz però ricorda anche l’altra parte della storia, ovvero cosa portò l’azienda a fallire. Si passò da picchi con costi per megabit a 1.500$ ai 50$ del 2021. Chiunque aveva investito in banda era stato letteralmente liquefatto.
L’azienda però non era quotata e fu anzi costretta a farlo nel 2001, con un’IPO tutto fuorché entusiasmante e poi decise di concentrarsi sull’aspetto software e non sull’infrastruttura, con il ramo fisico che fu venduto a buon mercato a EDS.
Rimanere lontani dai neocloud?
Non necessariamente, ma è chiaro che siano l’anello debole – almeno secondo i mercati – di questo ciclo. Ed è per questo motivo che sono spesso i titoli più esposti a boom & bust in grado di creare enorme sconquasso sui mercati.
Una situazione complessivamente difficile, rischiosa, adatta solo agli stomaci forti – possibilmente ricoperti di pelo.
Expertise
- Analisi fondamentale e TradFi
- News crypto, Bitcoin e Blockchain
- Fintech, banche centrali & law