Unisciti a Telegram VIP
 Criptovaluta è anche su X



L'indicatore Volume Weighted Average Price (VWAP) - Guida
L'indicatore Volume Weighted Average Price o prezzo medio ponderato per il volume, integra i volumi scambio nel calcolo dei prezzi medi. Particolarmente utile per le analisi e strategie di trading intraday.
11:47 • Pubblicato 02/03/2024

Scritto da Alex Lavarello
Senior Technical Analyst & Trader
Senior Technical Analyst & Trader

Giornalista finanziario
Il team incaricato esclusivamente ad eseguire il fact checking dei contenuti pubblicati su Criptovaluta.it®. Il nostro fact check - ben spiegato nella pagina /fact-checking - è impiegato in tutti i contenuti di notizie su Bitcoin, blockchain e mercato delle crypto, su analisi, guide ed approfondimenti di questa testata. Il pool di professionisti è guidato dal direttore Alessio Ippolito, composto da professionisti operanti nella nostra sede principale in Via Pola 11, 20124 a Milano. Criptovaluta.it® è una testata giornalistica online iscritta al Tribunale di Milano (iscrizione N° 12776/2022 del 10/10/2022 – Num. Reg. Stampa 143 e iscrizione ROC n° 38686 del 27/10/2022) specializzata su Bitcoin, Crypto, NFT, Metaverse, Play to Earn e Blockchain.
Learn more about Fact checking

Gli articoli di Criptovaluta.it® sono scritti e verificati da giornalisti e analisti specializzati, sotto la direzione di Alessio Ippolito — giornalista iscritto all’ODG* del Lazio, imprenditore digitale dal 2008 e Popular Investor Champion su eToro. Ogni articolo segue il nostro processo editoriale verificato.

Nel presente articolo, proseguiamo con l’approfondimento dei volumi e degli indicatori ad essi correlati, passando alla trattazione del Volume Weighted Average Price (VWAP). La settimana passata, avevamo esaminato il funzionamento e l’utilizzo dell’On-Balance Volume (OBV).
Ricordiamo che i volumi scambio svolgono un ruolo rilevante nel mondo del trading, incluso quello relativo all’ambito delle crypto. I volumi possono confermare la forza di una trend, validare un movimento di breakout o di breakdown del prezzo, così come improvvisi cambiamenti nei volumi possono segnalare potenziali reversal o correzioni.
Inoltre, le crypto con volumi elevati indicano una maggiore liquidità, rendendo più facile entrare o uscire da posizioni senza causare grandi movimenti di prezzo, con spread eccessivi, cosa che talvolta accade soprattutto con le Altcoin a bassa capitalizzazione di mercato.
Il Volume Weighted Average Price (VWAP)
Con il termine inglese Volume Weighted Average Price, si intende il prezzo medio ponderato per il volume, e la traduzione rispecchia perfettamente quello che questo indicatore fa. Esso permette di determinare il prezzo medio ponderato per volumi scambio di una crypto durante un arco di tempo specifico. Ciò aiuta a comprendere il prezzo medio a cui un token è stato scambiato durante una giornata di trading.
Questo indicatore, a differenza di altri, non ha un ideatore conosciuto, ma si è evoluto negli anni, diventando di attualità negli anni 80 e ’90, man mano che la tecnologia informatica consentiva calcoli più complessi e facilitava l’analisi dei grandi volumi di scambio che continuavano a crescere.
Il calcolo del Volume Weighted Average Price
La formula e il calcolo sono abbastanza semplici, anche se a prima vista possono apparire macchinosi. La procedura può essere rappresentata in quattro passaggi:
- Moltiplicare il prezzo di ogni transazione (o tick) per il volume di quella transazione.
- Sommare tutti i valori in denaro ottenuti dal primo passaggio per il periodo di tempo che si sta considerando
- Sommare i volumi di tutte le transazioni per lo stesso periodo.
- Dividere la somma totale dei valori in denaro per la somma totale dei volumi.
Pertanto, la somma totale del valore di ogni transazione divisa per la somma totale dei volumi di scambio dà il VWAP.
Segnaliamo che si trovano alcune versione del calcolo del VWAP, che si basano sul Typical Price o prezzo tipico, che non è altro che la media del massimo, del minimo e della chiusura, che si può rappresentare così: {(H+L+C)/3)}. In questo caso la formula di calcolo si compone di cinque passaggi, con al primo posto proprio il calcolo del typical price.
Caratteristiche del VWAP
Il VWAP è rappresentato sul grafico da una linea continua simile a una media mobile, in quanto quando i prezzi si trovano sopra la linea dell’indicatore, indicano rialzo, mentre quando sono in calo, si trovano sotto la linea dell’indicatore.
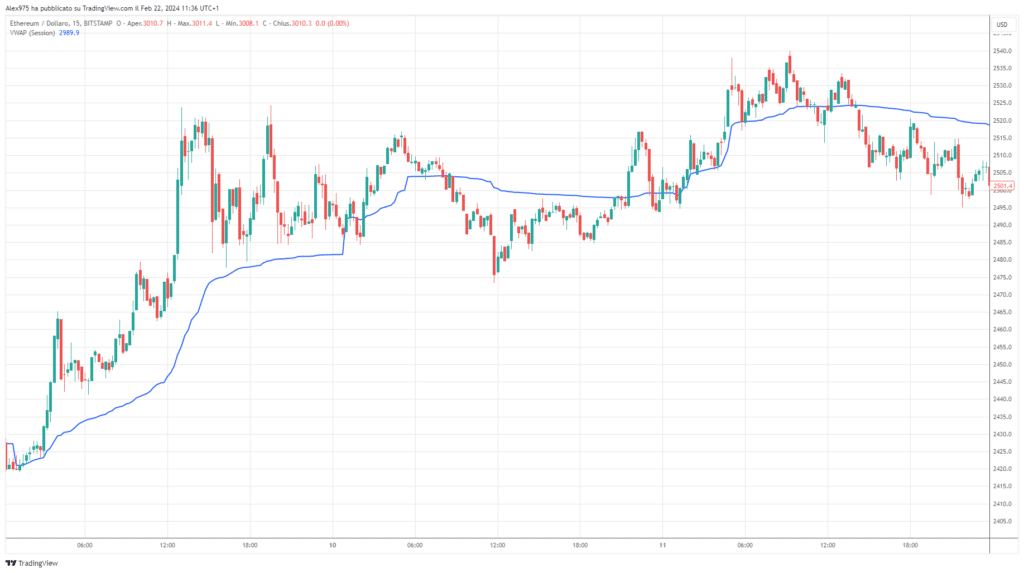
Poiché il VWAP tiene conto del volume, offre una rappresentazione più accurata del prezzo medio a cui una crypto è stata scambiato nel corso della giornata, rispetto a una semplice media aritmetica dei prezzi.
Uno strumento per analisi intraday
Il VWAP è un indicatore particolare perché, a differenza di altri strumenti di analisi tecnica, il suo utilizzo è adatto a un’analisi intraday, lavorando su time frame brevi fino al minuto.
Pertanto, essendo basato esclusivamente sui dati di una singola giornata di trading, il VWAP è meno adatto per analisi a lungo termine o strategie di investimento che guardano oltre l’orizzonte giornaliero.
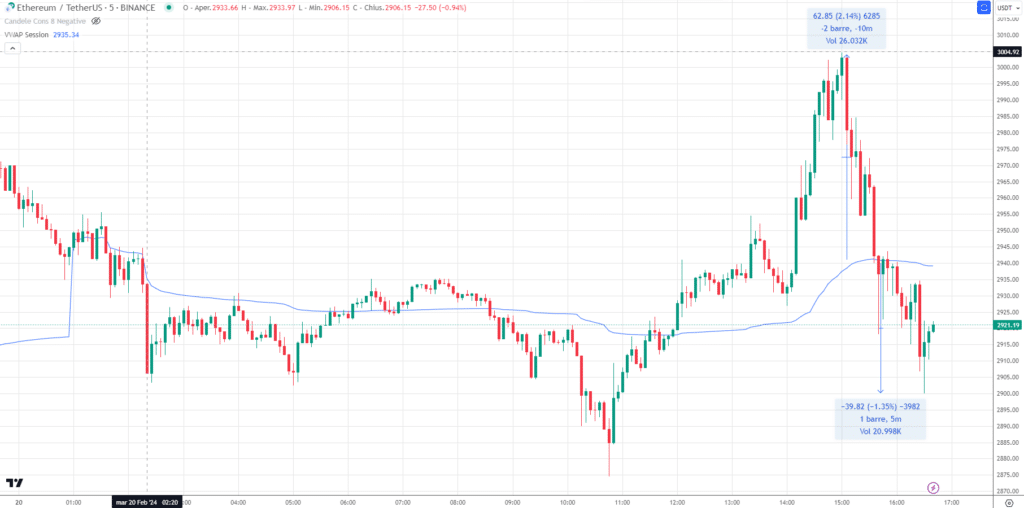
Nell’esempio allegato, riportiamo l’andamento di Ethereum su un time frame a 5 minuti, dove si può osservare che il prezzo medio della giornata alle ore 17 era stato di 2.940$, mentre il prezzo attuale era di 2.920$.
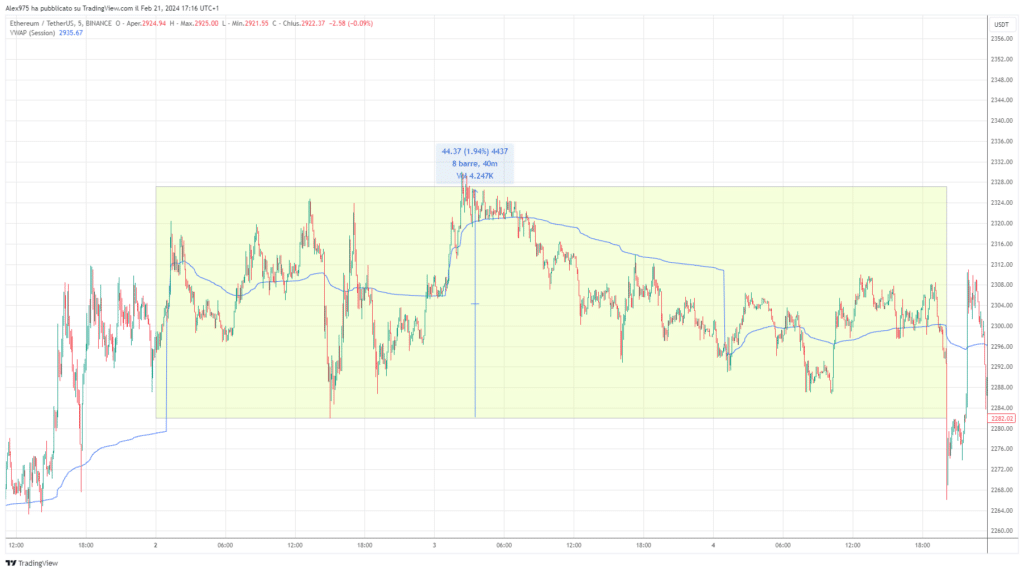
In situazioni di mercati laterali, il prezzo tende ad essere più volte attraversato dalla linea del VWAP. Nell’esempio seguente è riportato l’andamento di Ethereum dal 1° al 4 Febbraio, con il prezzo che si è mosso in un range dell’1,90%.
VWAP ed attrazione del prezzo
Una caratteristica è che i prezzi tendono ad essere attratti verso il VWAP, soprattutto dopo essersi discostati significativamente da esso e questo può dipendere da diversi fattori.
Quando un prezzo si discosta eccessivamente, può essere dovuto ad un’inefficienza temporanea causata da eventi o news. Spesso, poi il prezzo tende ad autocorreggersi con ritorno verso i valori medi.
La strategia di Trading
Il VWAP viene percepito come il “prezzo giusto” o come benchmark per strategie di trading. Quando i prezzi si allontanano dal VWAP, i trader colgono queste situazioni come opportunità, acquistando quando il prezzo è significativamente sotto il VWAP (anticipando un ritorno verso il VWAP) e vendendo quando è eccessivamente sopra (anticipando un’inversione).
Conclusioni
Il Volume Weighted Average Price (VWAP) è un indicatore che si distingue per la sua capacità di integrare i volumi scambio nel calcolo del prezzo medio. La sua percezione di “prezzo giusto” o benchmark lo rende adattato a strategie di trading che tendono a puntare ad un riallineamento del prezzo verso il VWAP dopo discostamenti significativi. Per le sue caratteristiche è uno strumento utile su time frame intraday e con crypto in situazioni di alta volatilità.
Expertise
- Analista tecnico e trader professionista
- Analisi sui mercati crypto e finanziari
- Indicatori proprietari e strategie sistematiche su TradingView