 Unisciti a Telegram VIP
 Criptovaluta è anche su X


Il nuovo folle esperimento della DeFi: trading a leva 1.000x e un token in regalo per chi perde soldi - ma è davvero sostenibile?
Un protocollo che dichiara di vivere sulle perdite dei propri utenti: innovazione DeFi o solo un altro crypto casinò?
14:17 • Pubblicato 04/10/2026

Scritto da Alessandro Adami
DeFi & On-Chain Specialist
DeFi & On-Chain Specialist
Expertise
- Analisi e recensione di protocolli decentralizzati
- Analisi dati on-chain e strategie yield DeFi
- Options flow e derivati

Giornalista finanziario
Il team incaricato esclusivamente ad eseguire il fact checking dei contenuti pubblicati su Criptovaluta.it®. Il nostro fact check - ben spiegato nella pagina /fact-checking - è impiegato in tutti i contenuti di notizie su Bitcoin, blockchain e mercato delle crypto, su analisi, guide ed approfondimenti di questa testata. Il pool di professionisti è guidato dal direttore Alessio Ippolito, composto da professionisti operanti nella nostra sede principale in Via Pola 11, 20124 a Milano. Criptovaluta.it® è una testata giornalistica online iscritta al Tribunale di Milano (iscrizione N° 12776/2022 del 10/10/2022 – Num. Reg. Stampa 143 e iscrizione ROC n° 38686 del 27/10/2022) specializzata su Bitcoin, Crypto, NFT, Metaverse, Play to Earn e Blockchain.
Learn more about Fact checking

Gli articoli di Criptovaluta.it® sono scritti e verificati da giornalisti e analisti specializzati, sotto la direzione di Alessio Ippolito — giornalista iscritto all’ODG* del Lazio, imprenditore digitale dal 2008 e Popular Investor Champion su eToro. Ogni articolo segue il nostro processo editoriale verificato.
La DeFi è un luogo magico dove spesso nascono le architetture finanziarie più all’avanguardia, ma anche – purtroppo – un ambiente dove trovano spazio idee folli e spericolate, spesso travestite da innovazione. L’ultima trovata di cui vi vogliamo parlare in questo editoriale arriva da Papertrade, un exchange di trading perpetual costruito su Hyperliquid che promette leva fino a 1.000x e… un premio in token per tutti gli utenti che vengono liquidati.
Premessa fondamentale: questo non è un invito a testare la piattaforma, che oltretutto non è ancora live in quanto deve compiere il suo debutto ufficiale. L’obiettivo dell’articolo è piuttosto quello di far ragionare voi lettori su cosa significhi davvero, in termini di design dei mercati e di etica finanziaria, costruire un protocollo che si basa sul concetto di speculazione estrema e che dichiara apertamente di vivere sulle perdite dei suoi utenti.
Papertrade: il protocollo che offre leva 1.000x e ricompense in token per le perdite
Prima di tutto, vediamo brevemente come funziona nel concreto Papertrade. Il protocollo funge da exchange perpetual completamente on-chain, costruito su Hyperliquid, con zero commissioni, zero slippage e nessun costo di finanziamento per mantenere aperte le posizioni.
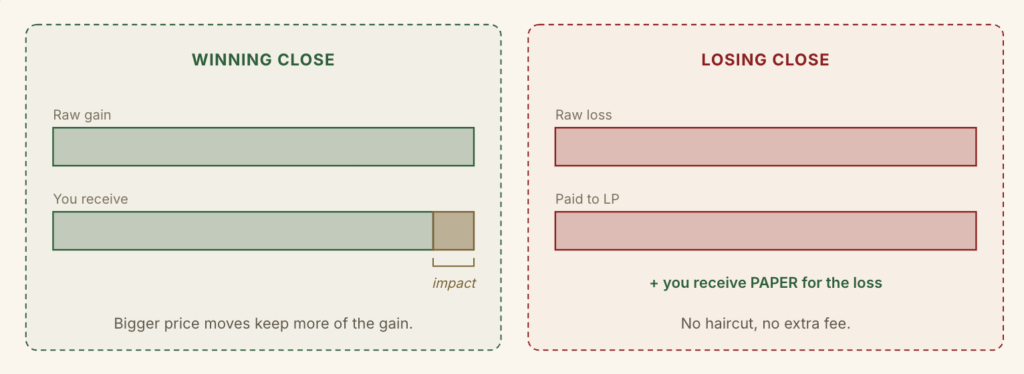
Secondo quanto riportato nei documenti ufficiali, su Papertrade non esistono orderbook dove domanda e offerta si incontrano e dove si forma il prezzo: ogni posizione non è altro che uno swap sintetico contro un unico pool di liquidità LP, finanziato dalle perdite degli utenti. Chi chiude un trade in profitto, attinge liquidità dalla pool, mentre chi perde contribuisce ad accrescere il “montepremi” disponibile.
Quando viene aperta una posizione, il contratto (basato su rete HyperEVM) blocca il prezzo di entrata, e alla chiusura regola il PnL direttamente con l’LP. Non c’è dunque alcun meccanismo di matching engine e nessun sottostante reale. Hyperliquid si limita a fornire il prezzo di riferimento, ossia il mid price BBO, ma nessun contratto perpetual viene realmente aperto o scambiato sulla piattaforma.
La parte più interessante di questa piattaforma è tuttavia l’architettura che sta dietro la pool di liquidità, che viene definita dal team come “self-bootstrapping”, ossia in grado di autoalimentarsi da sola. Infatti, come accennavamo prima, l’LP cresce man mano che i trader perdono denaro all’interno del DEX.
Il token PAPER come incentivo per perdere denaro
Al centro del funzionamento di Papertrade c’è PAPER, token ERC-20 nativo della piattaforma, che verrà lanciato con supply iniziale pari a zero e nessuna allocazione privilegiata per team, investitori o airdrop. L’offerta della moneta viene creata esclusivamente tramite una curva di emissione on-chain, con nuovi token coniati ogni volta che l’LP incassa margine dalle perdite o dalle liquidazioni dei trader.
In pratica, chi chiude una posizione con PnL negativo (o viene liquidato) riceve PAPER come ricompensa, con un tasso di emissione iniziale di 100 token per ogni dollaro perso, che verrà gradualmente ridotto in proporzione alla crescita della pool. Al momento questa criptovaluta non è ancora live, e tutto ciò che trovate on-chain sono solo imitazioni scam.
A cosa serve PAPER? Non si tratta di un token trasferibile o scambiabile al di fuori della piattaforma. Può soltanto essere messo in staking per ricevere dividendi periodici in USDC, finanziati tramite una quota dei ricavi dell’LP. Non sarà dunque possibile fare trading su PAPER, almeno nelle fasi iniziali, secondo quanto descritto.
Come vengono pagati i primi utenti se l’LP parte vuoto? I profitti iniziali finiscono in coda e verranno man mano saldati una volta che i trader chiuderanno posizioni in perdita. La solidità del sistema dipende dal fatto che qualcuno continui a perdere denaro.
Come guadagna Papertrade? Non ci sono commissioni di trading, l’unica revenue del protocollo è chiamata “Asymmetric Impact Pnl”, ossia deriva da una percentuale trattenuta sui profitti. Più i gain sono alti, più la percentuale si abbassa.
Quando perdere diventa (forse) conveniente
Secondo quanto riportato in un documento pubblicato da Sumcap, una società di ricerca di asset digitali che ha studiato a fondo il modello alla base di Papertrade, c’è la possibilità che perdere denaro intenzionalmente nelle fasi iniziali del protocollo possa rivelarsi una mossa profittevole.
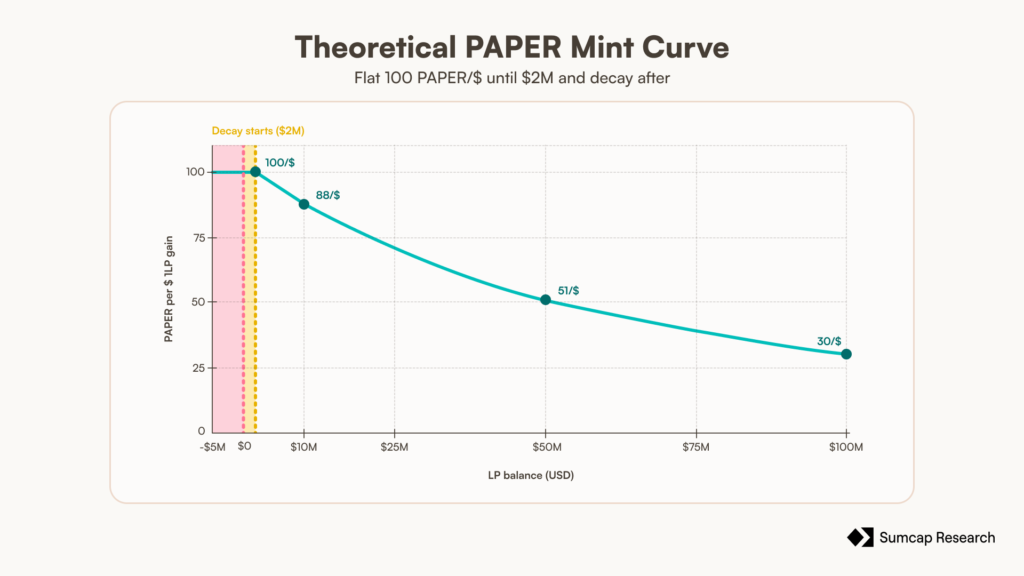
Le stime effettuate dal gruppo evidenziano che, se la maggior parte dei trader ad alta leva di Hyperliquid migrassero su Papertrade, il 43,6% dei token verrebbe coniato nei primi 30 giorni dal lancio, e il 72,6% nei primi 90 giorni. Di fatto, i primi trader (non quelli profittevoli) avranno un vantaggio enorme sull’offerta circolante. Queste sono, ovviamente, solo ipotesi, e i numeri sono da prendere solo come esempio.
Ad ogni modo, anche guardando alla curva di emissione di PAPER, risulta chiaro come ci potrebbe essere una forte concentrazione di token nelle mani di chi perderà per primo. Ergo, visto che il token darà dei dividendi sui ricavi del protocollo, perdere significa anche assicurarsi prima di altri utenti una distribuzione più alta dei premi in USDC.
Quanto è sostenibile un modello del genere?
Arriviamo ora alla parte delle riflessioni. Va riconosciuta innanzitutto una componente geniale in questa architettura DeFi, seppur spregiudicata da un certo punto di vista. Papertrade trasforma le perdite dei trader in “equity”, ossia maschera un meccanismo di reclutamento con un incentivo basato su token: questa è senza dubbio l’idea più interessante.
Per quanto riguarda la sostenibilità, dalle 608 simulazioni effettuate da Sumcap è emerso che la pool di liquidità molto difficilmente arriverà a un punto in cui non potrà più pagare le vincite dei trader profittevoli. In tutti i test, il debito massimo non pagato è stato di appena 62.000 dollari, e si è risolto nella stessa giornata.
Praticamente, non ci sono modi per far sì che la pool venga svuotata, a meno che – aggiungiamo noi – gli utenti smettano di fare trading sul protocollo. Il sistema presenta dinamiche tipiche da “ponzinomics”, in quanto sopravvive solo se si presentano altri trader che perdono e finanziano l’LP.
La vera domanda, però, non dovrebbe essere tanto se il modello può reggere, quanto se esiste un motivo per cui i trader dovrebbero continuare a fare trading a leva 1.000x e perdere denaro, soprattutto una volta che l’incentivo iniziale si esaurisce.
Il banco vince sempre
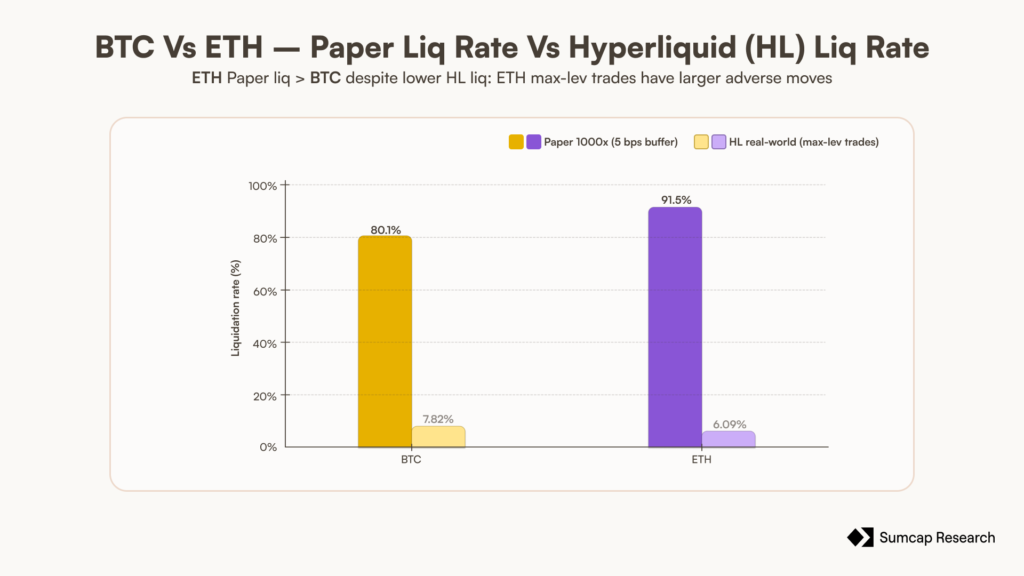
Ciò che rende Papertrade un’idea aritmeticamente vincente (per chi l’ha creata) riguarda il fatto che con leva 1.000x, basta un movimento di appena lo 0,05% controcorrente per portare alla liquidazione della posizione.
Sempre riprendendo lo studio di Sumcap, si è scoperto che nello scenario simulato sul mercato di Hyperliquid, l’80,1% delle posizioni in  BTC85.305 $▲ +0,74% e il 91,5% di quelle in $ETH sarebbe stato liquidato, mentre solo l’11,2% e il 6,7% avrebbe chiuso in profitto. Il calcolo si basa su 3,6 milioni di operazioni effettuate sul DEX, tenendo conto dell’ampiezza massima di movimento registrata in senso contrario ad ogni trade, prima della sua chiusura, e confrontato con la soglia dello 0,05% per la liquidazione su Papertrade.
Il punto, cari lettori, è molto semplice: una leva 1.000x potrebbe non avere senso nemmeno sul Forex, figuriamoci su asset come le criptovalute dove la volatilità è tendenzialmente sempre elevata.
Papertrade gioca proprio sul fatto che la stragrande maggioranza di coloro che passeranno sulla piattaforma perderanno denaro, a tal punto da basare la sostenibilità delle pool su questo concetto e a metterlo nero su bianco nei loro documenti ufficiali. Il team di Sumcap cita anche alcuni elementi dell’infrastruttura in comune con Rollbit, il che la dice lunga su quanto questo non dovrebbe essere considerato un exchange, bensì un crypto casinò dove la speculazione estrema ha smesso di vergognarsi di se stessa.
Il token PAPER può funzionare?
Il token PAPER potrebbe, come accennato prima, diventare interessante nei primi giorni dal lancio della piattaforma, poiché ottenerlo vorrebbe dire bloccare una quota elevata di revenue future di Papertrade. Con il passare del tempo potrebbe diventare sempre più sconveniente perdere soldi per mintare l’asset, in quanto la curva di emissione restituirà sempre meno token.
L’unico caso che giustificherebbe un interesse costante verso PAPER riguarda l’ipotesi secondo cui gli utenti continueranno ad entrare in massa sul protocollo per farsi liquidare di proposito, con la speranza che potranno guadagnare future quote dai prossimi perdenti. Insomma, i soldi degli ultimi per pagare il debito dei primi, in un loop continuo: un sistema che, a questo punto della lettura, si spera sia diventato chiaro.
DeFi & On-Chain Specialist
Expertise
- Analisi e recensione di protocolli decentralizzati
- Analisi dati on-chain e strategie yield DeFi
- Options flow e derivati