 Unisciti a Telegram VIP
 Criptovaluta è anche su X


Il debito AI spaventa i mercati: perché scendono i rendimenti dei Titoli di Stato
I rendimenti dei Titoli di Stato scendono mentre cresce la paura per il debito AI. CoreWeave e Oracle alimentano la fuga verso la sicurezza
09:30 • Pubblicato 18/10/2026

Scritto da Alex Lavarello
Senior Technical Analyst & Trader
Senior Technical Analyst & Trader

Giornalista finanziario
Il team incaricato esclusivamente ad eseguire il fact checking dei contenuti pubblicati su Criptovaluta.it®. Il nostro fact check - ben spiegato nella pagina /fact-checking - è impiegato in tutti i contenuti di notizie su Bitcoin, blockchain e mercato delle crypto, su analisi, guide ed approfondimenti di questa testata. Il pool di professionisti è guidato dal direttore Alessio Ippolito, composto da professionisti operanti nella nostra sede principale in Via Pola 11, 20124 a Milano. Criptovaluta.it® è una testata giornalistica online iscritta al Tribunale di Milano (iscrizione N° 12776/2022 del 10/10/2022 – Num. Reg. Stampa 143 e iscrizione ROC n° 38686 del 27/10/2022) specializzata su Bitcoin, Crypto, NFT, Metaverse, Play to Earn e Blockchain.
Learn more about Fact checking

Gli articoli di Criptovaluta.it® sono scritti e verificati da giornalisti e analisti specializzati, sotto la direzione di Alessio Ippolito — giornalista iscritto all’ODG* del Lazio, imprenditore digitale dal 2008 e Popular Investor Champion su eToro. Ogni articolo segue il nostro processo editoriale verificato.
Questa settimana i rendimenti dei Titoli di Stato hanno iniziato a scendere, dagli Stati Uniti all’Europa fino al Giappone. Il rischio di nuovi rialzi dei tassi resta lo stesso, ma il denaro si sposta verso il debito pubblico per paura di quello delle imprese. È un classico flight to quality, cioè la fuga verso la sicurezza, innescato dalle tensioni sulle obbligazioni dei gruppi legati all’intelligenza artificiale.
Il debito AI rilancia i Titoli di Stato
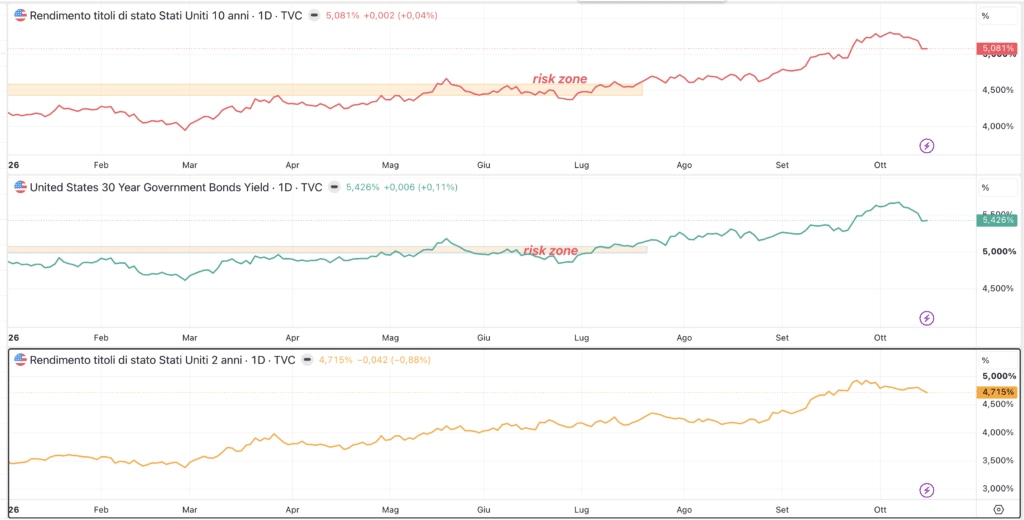
Negli Stati Uniti il movimento è partito dopo i massimi di inizio ottobre e ha interessato soprattutto la parte lunga della curva. Il rendimento del Treasury a 10 anni è sceso fino al 5,081%, mentre quello a 30 anni si è riportato al 5,426%. Nel grafico seguente, il 2 anni, più sensibile alle attese sulla Federal Reserve, cede meno e resta al 4,715% annuo.
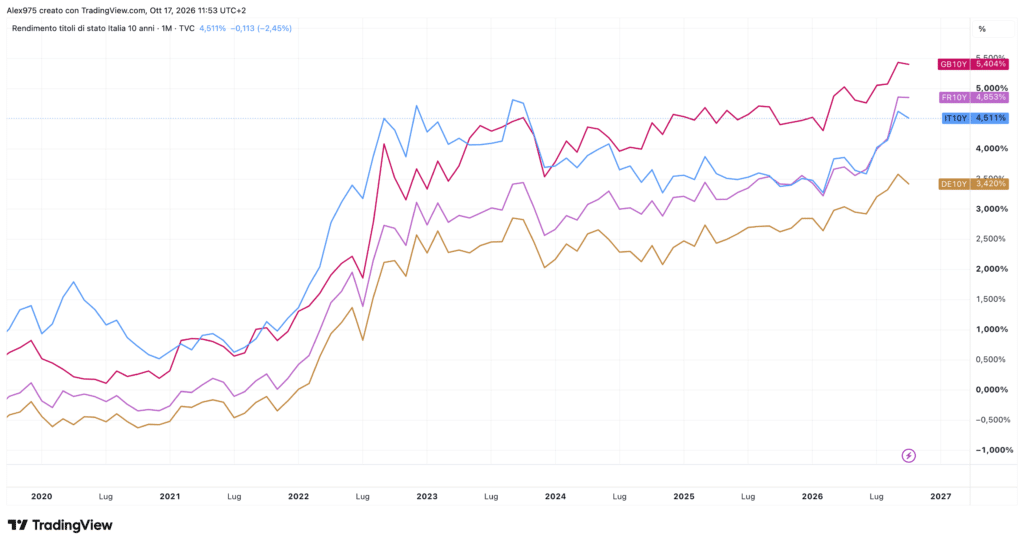
Lo stesso movimento si vede in Europa, dove il BTP a 10 anni scende al 4,511% con un calo del 2,45% da inizio mese. Nel confronto tra i rendimenti dei titoli di Stato europei arretra anche il Bund tedesco, al 3,420%, mentre la Francia resta ferma al 4,853% e ormai paga più dell’Italia. In Giappone il rendimento del titolo a 30 anni è sceso al 4,010%, con una flessione dell’1,13% nell’ultima settimana.
CoreWeave e Oracle, il debito AI spaventa il mercato
A spostare il denaro verso i Titoli di Stato sono state le vendite sulle obbligazioni di chi finanzia a debito i data center per l’AI. Il caso più evidente è CoreWeave, le cui obbligazioni hanno toccato rendimenti vicini al 15%. Sono livelli da società in difficoltà, che storicamente hanno portato a default o pesanti ristrutturazioni. Le polizze contro l’insolvenza, i CDS, costano ormai oltre il 10% annuo per CoreWeave e hanno toccato il record del 2,88% per Oracle. Si registrano massimi storici anche per Amazon, Alphabet e Meta, seppure partendo da livelli molto più bassi.
Spread corporate in rialzo mentre i Treasury scendono
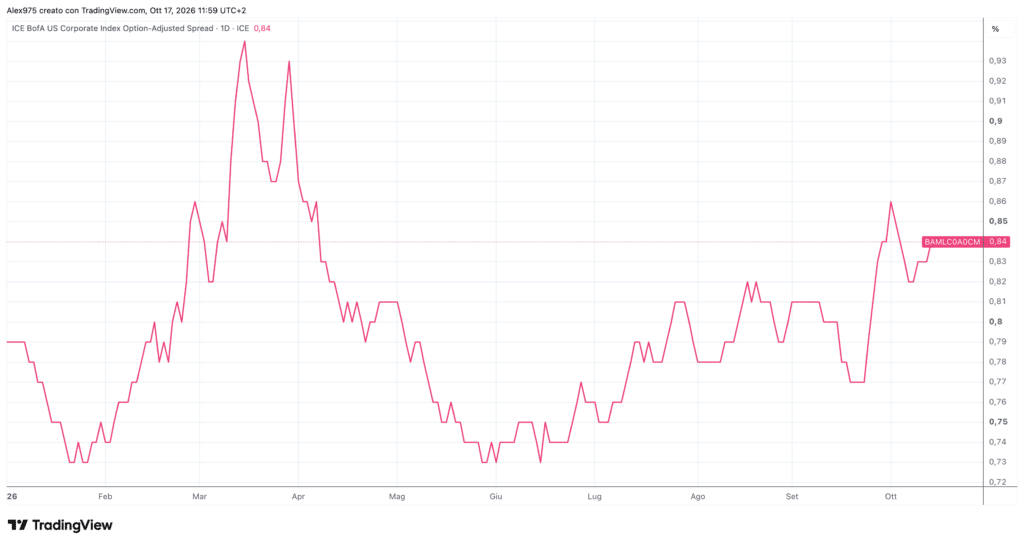
Il segnale arriva anche dagli indici del credito, dove la distanza tra rendimenti delle obbligazioni societarie e dei Titoli di Stato ha ripreso ad allargarsi. Lo spread sulle obbligazioni investment grade USA, quelle con rating più solido, è passato dallo 0,77% di fine settembre allo 0,84% attuale. Nel grafico si vedono 7 punti base in più, cioè 7 centesimi di punto percentuale, saliti mentre il Treasury a 10 anni scendeva.
High yield vicino ai massimi
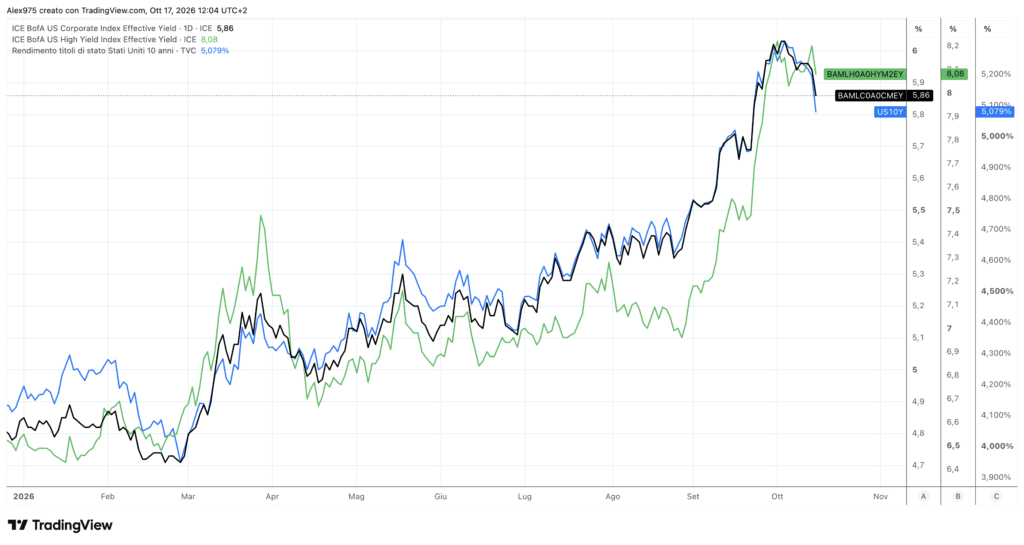
La pressione è ancora più chiara sulle obbligazioni high yield, emesse da società con rating più basso e quindi più esposte a un credito caro. Il loro rendimento effettivo è tornato a metà ottobre quasi sui massimi dell’anno, vicino all’8,2%, quando i titoli di Stato erano già in discesa. Oggi si trova all’8,08%, mentre l’indice investment grade al 5,86% continua a muoversi quasi in parallelo con il Treasury.
Rischio tassi invariato, il calo nasce dalla ricerca di sicurezza
Il quadro macro intanto non è cambiato e il rischio di nuovi rialzi dei tassi nei prossimi mesi, resta sul tavolo delle Banche Centrali. I rendimenti restano infatti molto più alti rispetto a marzo, quando il Treasury a 10 anni viaggiava intorno al 4%. Il calo di questi giorni non riflette quindi attese di tassi più bassi, ma la scelta di parcheggiare il denaro dove il rischio di insolvenza è minimo.
Senior Technical Analyst & Trader
Expertise
- Analista tecnico e trader professionista
- Analisi sui mercati crypto e finanziari
- Indicatori proprietari e strategie sistematiche su TradingView