 Unisciti a Telegram VIP
 Criptovaluta è anche su X


Treasury al 5% dopo la Fed: Cina e Giappone riducono le riserve di debito USA
I rendimenti obbligazionari tornano ai massimi dopo la Fed, con Treasury al 5% e titoli europei in forte rialzo da gennaio
Aggiornato 21/09/2026

Scritto da Alex Lavarello
Senior Technical Analyst & Trader
Senior Technical Analyst & Trader

Giornalista finanziario
Il team incaricato esclusivamente ad eseguire il fact checking dei contenuti pubblicati su Criptovaluta.it®. Il nostro fact check - ben spiegato nella pagina /fact-checking - è impiegato in tutti i contenuti di notizie su Bitcoin, blockchain e mercato delle crypto, su analisi, guide ed approfondimenti di questa testata. Il pool di professionisti è guidato dal direttore Alessio Ippolito, composto da professionisti operanti nella nostra sede principale in Via Pola 11, 20124 a Milano. Criptovaluta.it® è una testata giornalistica online iscritta al Tribunale di Milano (iscrizione N° 12776/2022 del 10/10/2022 – Num. Reg. Stampa 143 e iscrizione ROC n° 38686 del 27/10/2022) specializzata su Bitcoin, Crypto, NFT, Metaverse, Play to Earn e Blockchain.
Learn more about Fact checking

Revisionato da Gianluca Grossi
Caporedattore e Content Strategy
Caporedattore e Content Strategy

Gli articoli di Criptovaluta.it® sono scritti e verificati da giornalisti e analisti specializzati, sotto la direzione di Alessio Ippolito — giornalista iscritto all’ODG* del Lazio, imprenditore digitale dal 2008 e Popular Investor Champion su eToro. Ogni articolo segue il nostro processo editoriale verificato.
La settimana scorsa si è chiusa con i rendimenti dei titoli di Stato ai massimi su entrambe le sponde dell’Atlantico dopo il primo rialzo Fed da oltre 3 anni. Il T-Note decennale americano ha chiuso venerdì esattamente al 5%, dopo la prima reazione positiva che aveva fatto scendere i rendimenti. In Europa la Francia guida i rialzi da inizio anno con un +25,90%, davanti al +24,32% dell’Italia.
Il decennale americano di nuovo al 5% dopo la Fed
La prima reazione dei mercati obbligazionari alla stretta di Kevin Warsh era stata positiva, con i rendimenti in discesa dai massimi. La chiusura di venerdì ha ribaltato il quadro, riportando i titoli di Stato americani in vendita su tutte le scadenze. Il T-Note ha terminato la seduta esattamente al 5%, in rialzo di 0,061 punti percentuali. Invece il trentennale (US30Y) si è attestato al 5,327% e il Treasury a due anni (US2Y) al 4,756%, con quest’ultimo in rialzo del +1,84% nella seduta. Il mercato legge nella mossa della Fed l’avvio di una fase di tassi alti prolungati e si prepara a nuovi rialzi.
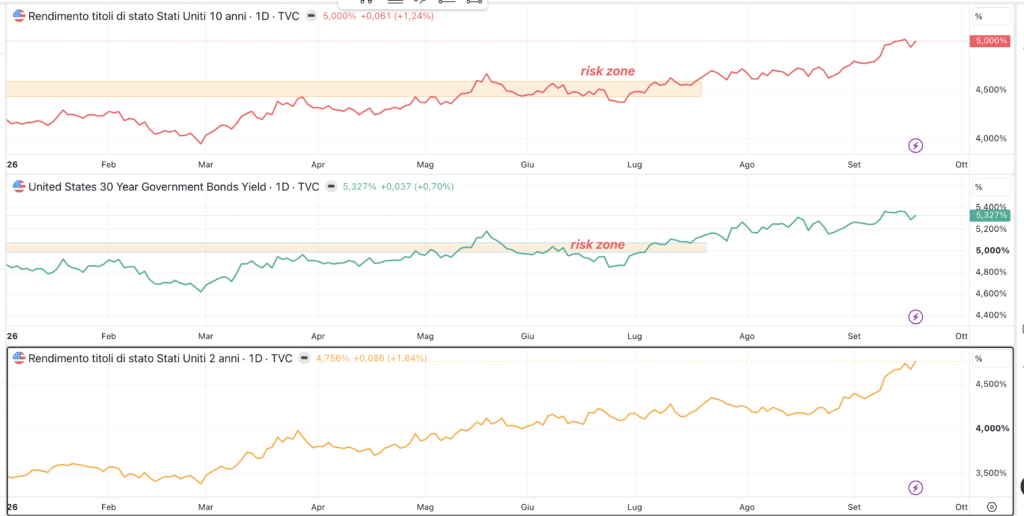
Il tema tassi e rendimenti non è finito con l’aumento del 16 settembre, ma continuerà a essere uno dei market mover anche per i prossimi mesi.
Le case di investimento si preparano a una lunga stagione di tassi alti
Il filo conduttore delle attese si chiama higher for longer, la prospettiva di tassi elevati per un periodo prolungato. KKR, colosso americano del private equity, prevede due rialzi tra dicembre e marzo e tassi fermi al 4,375% fino a inizio 2029. La stessa casa vede il decennale al 5,1% a fine anno e al 4,9% alla fine del 2027.
UBS Global Wealth Management, la divisione della banca svizzera dedicata ai grandi patrimoni, resta posizionata per ulteriori rialzi dell’azionario. Altre case di gestione si dicono pronte ad allungare la duration, la scadenza media dei portafogli obbligazionari, per cercare rendimento. Una parte degli osservatori attribuisce invece la salita dei rendimenti a uno squilibrio strutturale tra domanda e offerta di titoli. Il prossimo appuntamento è il 30 settembre con il core PCE, l’inflazione al netto di energia e alimentari preferita dalla Fed, ferma al 3,3% da tre letture.
La Cina riduce le riserve di Treasury al minimo dal 2008
Dietro la salita dei rendimenti c’è anche il ritiro progressivo dei grandi compratori esteri dal debito pubblico americano. Le riserve cinesi di Treasury sono scese a luglio a 618 miliardi di dollari, dai 633,4 miliardi di giugno. Si tratta del livello più basso dall’agosto 2008, lontanissimo dal picco di 1.316,7 miliardi di dollari toccato a novembre 2013.
Anche il Giappone, primo detentore estero, ha ridotto a luglio le proprie riserve a 1.100 miliardi di dollari dai 1.120 precedenti. Pechino e Tokyo diversificano verso altri asset, mentre gli investitori internazionali privilegiano ormai l’equity americano rispetto ai bond.
Anche i rendimenti europei accelerano al rialzo
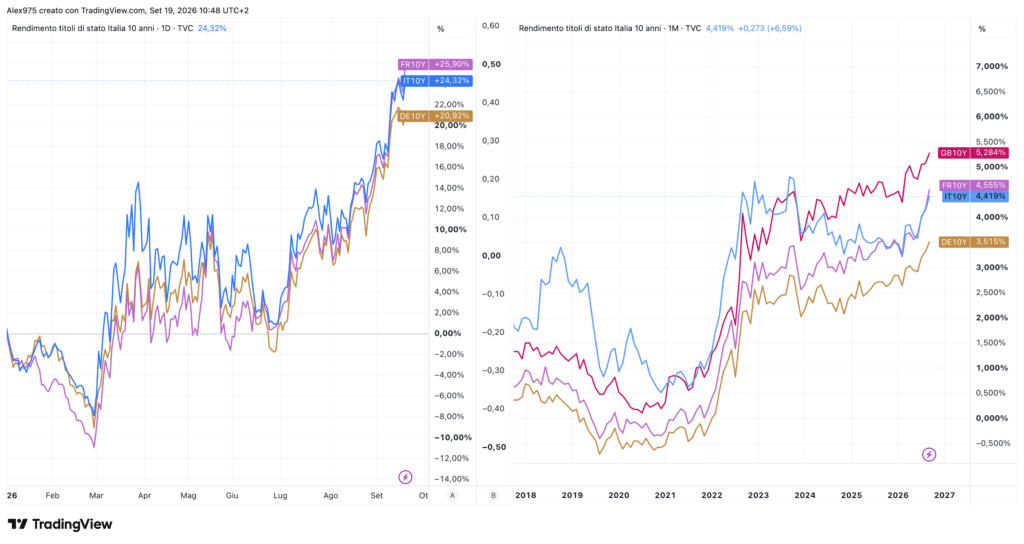
Il rialzo dei rendimenti non è un fenomeno solo americano e in Europa la corsa si è fatta perfino più veloce. Da inizio 2026 il decennale francese sale del +25,90%, quello italiano del +24,32% e quello tedesco del +20,92%. Sui livelli assoluti la Francia rende il 4,555% e ha ormai sorpassato l’Italia, ferma al 4,419%. La Germania è al 3,515% e il Regno Unito al 5,284%, unico rendimento europeo sopra il Treasury.
Il Bund tedesco paga il conto il doppio rispetto al BTP
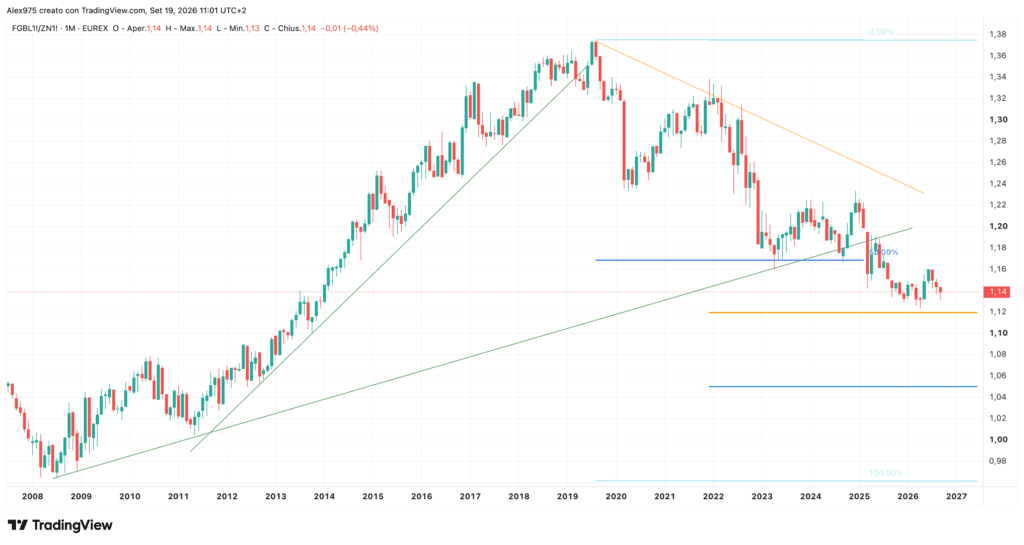
Il rapporto tra il future sul Bund e quello sul T-Note ha perso il -17,19% dal massimo del 2019. Lo stesso rapporto costruito sul future del BTP cede il -9,73% dal picco di fine 2021, circa la metà. Il titolo tedesco partiva da rendimenti negativi e da prezzi molto più cari, per questo ha subito il riprezzamento più violento. A settembre il rapporto Bund/T-Note cede un ulteriore -0,44% e resta a contatto con i minimi del periodo. Probabilmente, finché la Fed terrà la rotta su higher for longer, questo confronto resterà la misura più diretta di chi paga il conto dei tassi.
Expertise
- Analista tecnico e trader professionista
- Analisi sui mercati crypto e finanziari
- Indicatori proprietari e strategie sistematiche su TradingView