 Unisciti a Telegram VIP
 Criptovaluta è anche su X


I grandi capitali scappano dalle crypto: addio token da 100x? Il settore deve reinventarsi
Trovare token capaci di replicare le performance del 2021 è ormai sempre più complesso. Forse è arrivato il momento di guardare il mercato da un’altra prospettiva.
14:37 • Pubblicato 08/11/2026

Scritto da Alessandro Adami
DeFi & On-Chain Specialist
DeFi & On-Chain Specialist
Expertise
- Analisi e recensione di protocolli decentralizzati
- Analisi dati on-chain e strategie yield DeFi
- Options flow e derivati

Giornalista finanziario
Il team incaricato esclusivamente ad eseguire il fact checking dei contenuti pubblicati su Criptovaluta.it®. Il nostro fact check - ben spiegato nella pagina /fact-checking - è impiegato in tutti i contenuti di notizie su Bitcoin, blockchain e mercato delle crypto, su analisi, guide ed approfondimenti di questa testata. Il pool di professionisti è guidato dal direttore Alessio Ippolito, composto da professionisti operanti nella nostra sede principale in Via Pola 11, 20124 a Milano. Criptovaluta.it® è una testata giornalistica online iscritta al Tribunale di Milano (iscrizione N° 12776/2022 del 10/10/2022 – Num. Reg. Stampa 143 e iscrizione ROC n° 38686 del 27/10/2022) specializzata su Bitcoin, Crypto, NFT, Metaverse, Play to Earn e Blockchain.
Learn more about Fact checking

Gli articoli di Criptovaluta.it® sono scritti e verificati da giornalisti e analisti specializzati, sotto la direzione di Alessio Ippolito — giornalista iscritto all’ODG* del Lazio, imprenditore digitale dal 2008 e Popular Investor Champion su eToro. Ogni articolo segue il nostro processo editoriale verificato.
La recente notizia del rebranding di a16z crypto, la divisione di investimento focalizzata sugli asset digitali del gigante Andreessen Horowitz, è molto più di un semplice cambio di nome. Dopo anni in cui i VC hanno contribuito a finanziare la crescita dell’ecosistema crypto, qualcosa sembra essersi rotto, riflettendo una profonda trasformazione del modello di funding basato sul lancio di nuovi token.
Per chi non avesse seguito le ultime vicende, a16z crypto è stata rinominata in a16z Frontier: un cambiamento che mette in luce quanto il termine “crypto” stia diventando sempre più stretto ai grandi fondi di investimento, che ormai da tempo sono alla ricerca di opportunità più redditizie al di fuori del recinto della blockchain.
Questa progressiva uscita dei grandi capitali segna definitivamente la fine dei rally da 100x a cui ci eravamo abituati in passato? Chi finanzierà le nuove startup e le nuove idee innovative del settore? C’è ancora un barlume di speranza per il futuro? Proviamo a rispondere a queste domande nella maniera più onesta possibile, facendo qualche riflessione insieme.
Il comparto dei VC crypto sta cambiando, ma non è una novità recente
Il cambio di strategia di a16z è stata probabilmente la scelta più onesta che un VC di tali dimensioni potesse fare, poiché fotografa alla perfezione lo stato attuale dell’industria dei venture capital attivi nel mondo crypto, senza fingere che le opportunità di investimento siano rimaste le stesse degli anni passati. Non è infatti una novità che i VC stiano riducendo progressivamente la propria esposizione al settore.
Basta guardare i dati di The Block per capire la portata del fenomeno: il numero di deal, ossia delle operazioni di funding effettuate da questa tipologia di fondi, è in fortissimo calo dai picchi del Q2 2022 e del Q2 2024. Si è passati da oltre 800 operazioni trimestrali ad appena 120 nel Q3 2026, una contrazione dell’85%.
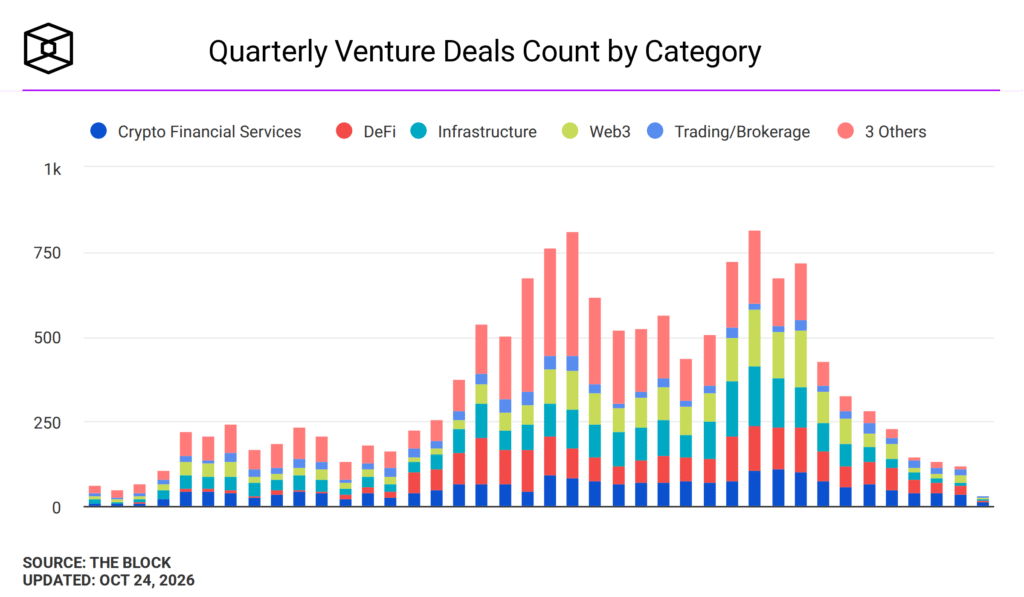
Anche in termini di volumi, la situazione resta simile: da un massimo di 13,5 miliardi di dollari destinati alle startup crypto, siamo arrivati nell’ultimo trimestre a soli 3,22 miliardi. Nel Q4 2025 si era assistito a una breve inversione del trend ribassista, con i soli investimenti nel settore DeFi esplosi a 3,6 miliardi, ma si era trattato di una mera eccezione legata principalmente a due singole operazioni di grande entità, ossia quelle di Kalshi e Polymarket.
La traiettoria è chiara: i VC stanno investendo sempre meno e sempre meno frequentemente nel settore degli asset digitali, e questo non può che avere delle ripercussioni sul mercato dei token.
Finita l’era delle performance da 100x? Il nuovo mondo crypto
Meno investimenti VC significa meno fondi a disposizione dei protocolli crypto, specialmente tra quelli più piccoli che hanno estremo bisogno di ricevere capitali per poter scalare i propri business. Questo si traduce in condizioni più difficili per le startup e minori possibilità di sostenere il lancio di nuovi token di successo.
Qualcuno obietterà a questa lettura sostenendo che negli ultimi anni i finanziamenti dei venture capital abbiano portato alla diffusione di tokenomics predatorie basate sul meccanismo high FDV low float. Un modello che, secondo un’analisi pubblicata qualche mese fa, avrebbe lasciato appena 1 token su 8 profittevole nel medio periodo.
Questo è in parte vero e potrebbe essere anche una delle cause principali della sfiducia maturata dagli utenti nei confronti dei lanci di nuovi token, compromettendo a sua volta il modello stesso di finanziamento privato.
Dobbiamo però ricordare che gran parte delle criptovalute che hanno registrato performance da 100x in passato (e che oggi non sono ancora morte) provengono proprio da grandi investimenti dei VC. Citiamo ad esempio  SOL89,49 $▼ -0,46%, finanziato in tempi non sospetti proprio da a16z con la sua vecchia divisione “crypto”, ma anche $AVAX, sostenuta da fondi come Polychain Capital e l’ormai defunta Three Arrows Capital, e molte altre ancora.
Il nuovo ciclo dei token nel 2026
Nel 2026 (ma anche nel 2025) sono stati effettivamente pochi i casi di token che, dopo il listing sui mercati crypto, hanno registrato corse che hanno moltiplicato il prezzo iniziale. La maggior parte delle nuove monete viene già listata a capitalizzazioni elevate, dunque con margini di crescita ridotti, oppure parte da valutazioni molto basse, ma con una spietata concorrenza all’orizzonte e un’evidente difficoltà ad attirare l’attenzione degli investitori.
L’unica eccezione alla regola è rappresentata da $HYPE, token di Hyperliquid, il cui debutto però risale in realtà a novembre 2024. Si tratta di uno dei pochi progetti che è riuscito a costruire un business solido, a generare ricavi stellari e a conquistare grosse quote di mercato in una nicchia specifica senza fare affidamento sui tradizionali investimenti dei VC.
Per il resto, la stragrande maggioranza dei token che hanno messo a segno prestazioni degne di nota nell’ultimo ciclo riguarda progetti senza grosse qualità a livello di analisi fondamentale, reduci però da movimenti tipici da “pump and dump”. Spesso e volentieri parliamo di crypto che crescono vertiginosamente senza un esplicito motivo, ma che si ritrovano a perdere tutto quello che hanno guadagnato in tempi relativamente brevi.
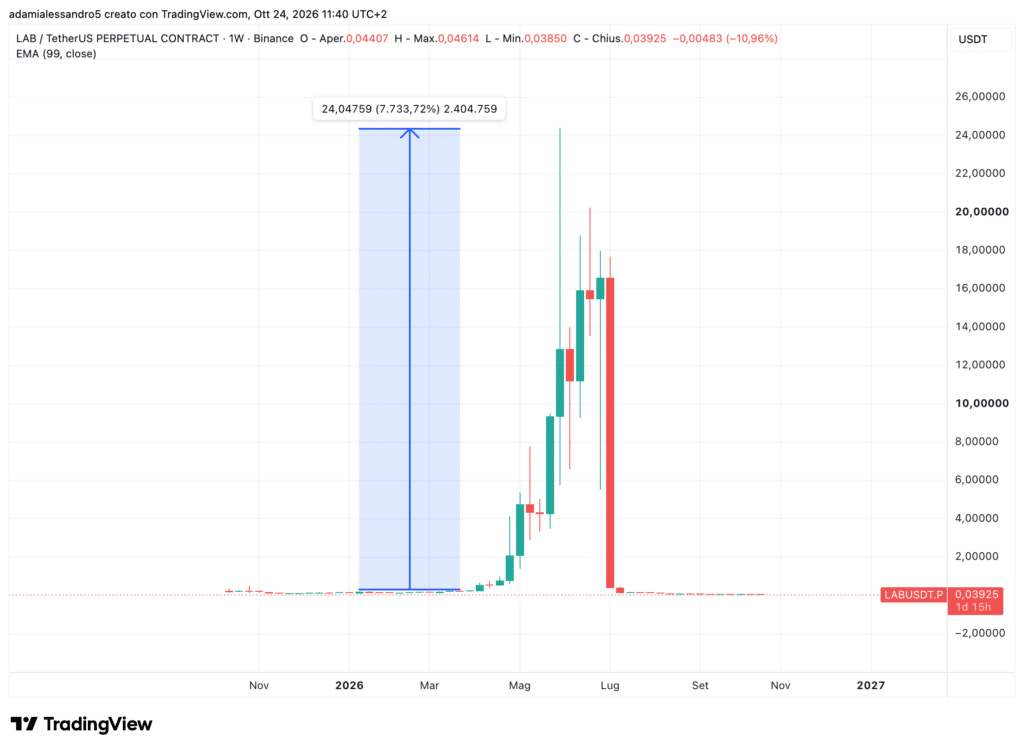
Ne è un esempio lampante il token $LAB, di cui abbiamo parlato a luglio, che, dopo un rally rialzista del 7.700% in pochi mesi, ha perso il 90% in soli due giorni, per poi continuare la discesa nelle sessioni successive.
Il settore crypto deve maturare e cercare di reinventarsi
Tutto ciò non significa che non troveremo più opportunità da life-changing nel mondo delle criptovalute, ma che sarà necessario spostare il focus da quello che il comparto ha cercato di sviluppare negli ultimi anni, ossia applicazioni decentralizzate native capaci di scalare e attirare nuovi utenti, verso una prospettiva completamente diversa.
Ci colleghiamo a una frase molto interessante pubblicata da Lorenzo Valente, direttore della ricerca presso ARK Invest, che ha commentato di recente il rebranding di a16z.
Oggi il 90% delle discussioni nel settore delle criptovalute non riguarda la creazione di un prodotto migliore per gli utenti di criptovalute esistenti. Quel mercato non è abbastanza grande. Nessuno vuole finanziare un altro AMM proprietario, un altro protocollo per prodotti strutturati o un altro order book per opzioni on-chain.
Il ricercatore spiega che oggi i capitali dei VC sono alla ricerca di soluzioni nuove, di mercati con una forte prospettiva di crescita alle spalle, che si intersecano con le tecnologie emergenti (non più la sola blockchain), quelle che a16z definisce di frontiera.
Le crypto non sono totalmente escluse da questa nuova impostazione, ma dovranno dimostrare qualcosa di più, costruendo modelli di business diversi da quello che conosciamo oggi. Ci riferiamo a nuove infrastrutture che si integrano con l’intelligenza artificiale, con la finanza agentica e con le piattaforme fintech, in grado di guardare a un pubblico più vasto dei soliti degen e, soprattutto, capaci di risolvere un problema del mondo reale.
È da questa capacità di reinventarsi e adattarsi alle nuove narrative che attirano capitali e attenzione, che potrebbero nascere le prossime grandi opportunità speculative del settore. La storia è ancora tutta da scrivere.
DeFi & On-Chain Specialist
Expertise
- Analisi e recensione di protocolli decentralizzati
- Analisi dati on-chain e strategie yield DeFi
- Options flow e derivati