
 Unisciti a Telegram VIP
 Criptovaluta è anche su X




Tokyo difende lo yen e mette nei guai il debito pubblico USA? Gli strani movimenti su Forex e bond
Giappone e Stati Uniti affrontano un delicato equilibrio tra yen, Treasury e tassi: ecco perché il carry trade può alimentare nuovi rischi
Aggiornato 03/09/2026

Scritto da Alex Lavarello
Senior Technical Analyst & Trader
Senior Technical Analyst & Trader

Giornalista finanziario
Il team incaricato esclusivamente ad eseguire il fact checking dei contenuti pubblicati su Criptovaluta.it®. Il nostro fact check - ben spiegato nella pagina /fact-checking - è impiegato in tutti i contenuti di notizie su Bitcoin, blockchain e mercato delle crypto, su analisi, guide ed approfondimenti di questa testata. Il pool di professionisti è guidato dal direttore Alessio Ippolito, composto da professionisti operanti nella nostra sede principale in Via Pola 11, 20124 a Milano. Criptovaluta.it® è una testata giornalistica online iscritta al Tribunale di Milano (iscrizione N° 12776/2022 del 10/10/2022 – Num. Reg. Stampa 143 e iscrizione ROC n° 38686 del 27/10/2022) specializzata su Bitcoin, Crypto, NFT, Metaverse, Play to Earn e Blockchain.
Learn more about Fact checking

Revisionato da Gianluca Grossi
Caporedattore e Content Strategy
Caporedattore e Content Strategy

Gli articoli di Criptovaluta.it® sono scritti e verificati da giornalisti e analisti specializzati, sotto la direzione di Alessio Ippolito — giornalista iscritto all’ODG* del Lazio, imprenditore digitale dal 2008 e Popular Investor Champion su eToro. Ogni articolo segue il nostro processo editoriale verificato.
Il mercato continua a leggere la tensione sullo yen come una crisi giapponese, ma i numeri raccontano un meccanismo più complesso. Il Treasury decennale americano rende il 4,792% mentre il decennale giapponese è salito al 2,791%. Il cambio dollaro yen scambia a 157,82 yen dopo l’intervento congiunto scattato da area 164 yen un paio di settimane fa. Dietro questi livelli si nasconde una vera trappola che lega insieme Tokyo e Washington.
La difesa dello yen parte dalla vendita dei Treasury
Il Giappone è sempre più spesso negli speech del Segretario al Tesoro americano e questo per un’amicizia molto interessata. Se lo yen si indebolisce troppo il Giappone importa inflazione, e un carovita fuori controllo è qualcosa che Tokyo non può permettersi. Per difendere la valuta il Giappone deve però vendere i Treasury, i titoli di Stato americani che detiene in quantità enormi.
Qui nasce il conflitto con gli Stati Uniti, che vogliono rendimenti bassi sul proprio debito e non tollerano vendite massicce dei loro titoli. Quando i rendimenti americani salgono diventa paradossalmente più conveniente prendere denaro in prestito in yen, dove i tassi restano bassi, e reinvestirlo in dollari. È il famoso carry trade, l’operazione con cui ci si finanzia in una valuta a tassi bassi per investire dove i rendimenti sono più alti.
Il carry trade riporta lo yen al punto di partenza
Il risultato è che gli investitori vendono yen per comprare dollari, e la valuta giapponese torna a indebolirsi. A quel punto Tokyo deve intervenire ancora e vendere altri Treasury, i rendimenti americani salgono di nuovo e il carry trade diventa ancora più conveniente. Il Giappone, nel tentativo di difendere lo yen, finisce così per alimentare proprio il meccanismo che lo indebolisce.
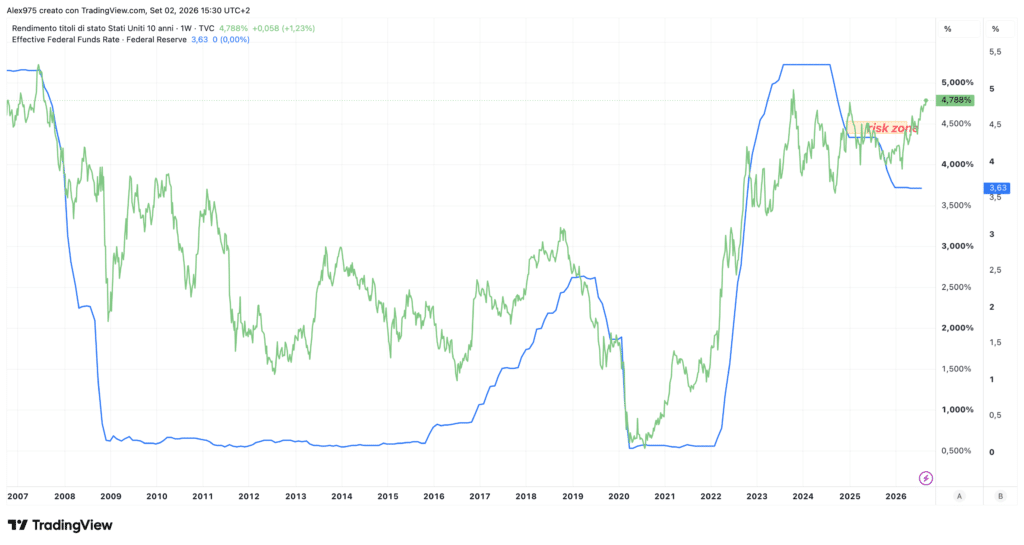
L’America, dall’altra parte del tavolo, vuole soltanto tenere bassi i rendimenti dei propri titoli di Stato. Il grafico mostra il decennale americano (US10Y) al 4,792%, mentre il tasso effettivo della Fed resta fermo al 3,63%.
La crisi è americana e l’intervento di Bessent lo dimostra
La situazione attuale, con gli interventi di Scott Bessent, il segretario al Tesoro americano, rivela una preoccupazione tutta di Washington e meno di Tokyo. Il vero terrore degli Stati Uniti è il rimpatrio dei capitali giapponesi investiti per decenni sui mercati americani.
Il decennale giapponese (JP10Y) ha toccato il 3%, il livello più alto dal 1996, con il tasso della Bank of Japan all’1%. Se i rendimenti di casa si avvicinano a quelli americani, gli investitori nipponici possono vendere i Treasury e comprare i titoli del proprio Stato. Questa operazione potrebbe essere l’innesco di una grossa crisi per i Treasury americani e per il debito USA, che a catena coinvolgerebbe tutto il globo.
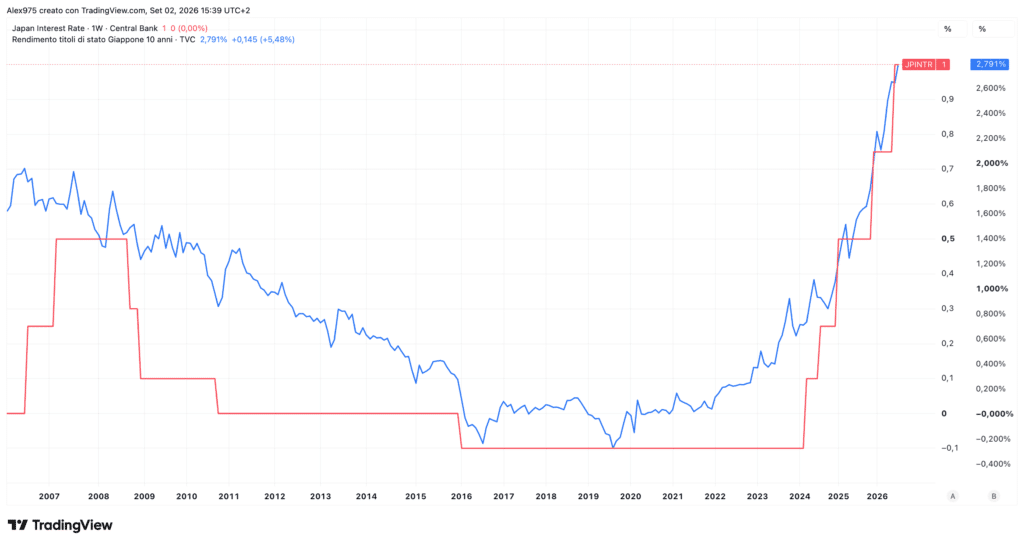
Il Giappone voleva l’inflazione, ma ora la deve governare
Dopo quasi trent’anni di deflazione, cioè di prezzi fermi o in calo, Tokyo aveva dato per anni stimoli all’economia per una crescita. A settembre una stretta appare comunque inevitabile, tuttavia il quadro sta diventando quello di un Paese, che potrebbe iniziare a investire direttamente nei propri titoli di Stato che ora offrono un rendimento.
La Bank of Japan si riunisce il 17 e 18 settembre, con un possibile rialzo di 25 punti base che il mercato prezza pienamente. Dopo il G20 il governatore Kazuo Ueda ha detto che con l’inflazione di fondo vicina al 2% la banca dovrà guardare di più ai rischi al rialzo.
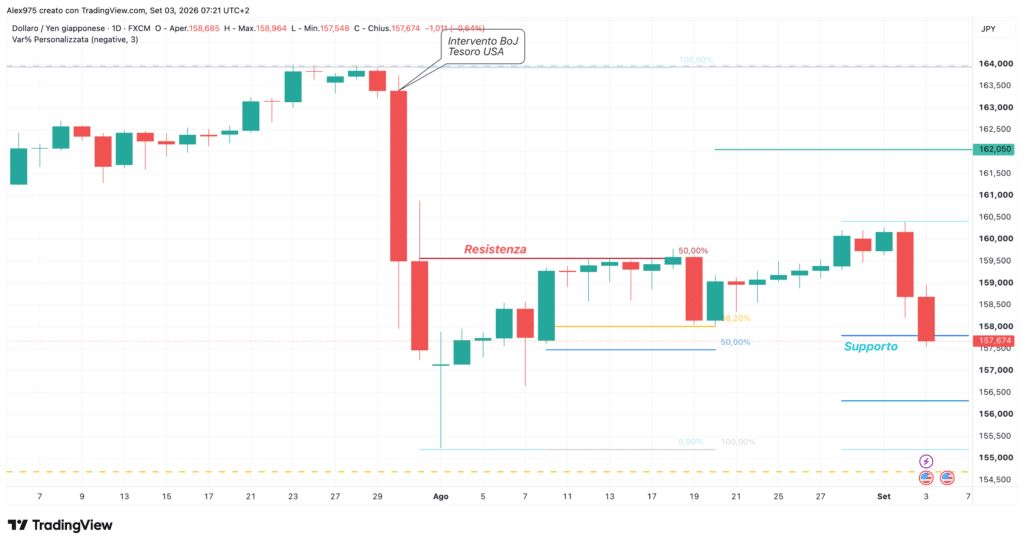
Il grafico daily USDJPY mostra la caduta da area 164 innescata dall’intervento congiunto di Bank of Japan e Tesoro USA. Nella seduta di ieri lo yen ha messo a segno un balzo improvviso dello 0,9% che il mercato attribuisce a un probabile rate check, la mossa con cui le autorità giapponesi sondano i prezzi presso le banche prima di un intervento. Adesso USDJPY sta rompendo il supporto in area 157,75 yen.
Expertise
- Analista tecnico e trader professionista
- Analisi sui mercati crypto e finanziari
- Indicatori proprietari e strategie sistematiche su TradingView
per gli USA mi sembra una trappola senza via d’uscita: se la Bank of Japan tiene artificialmente bassi i tassi, lo yen si indebolisce (importando inflazione) e per difenderlo deve vendere Treasury; se i rendimenti dei bond giapponesi si alzassero diventando competitivi con quelli USA, i giapponesi venderebbero Treasury per comprare bond domestici. In entrambi i casi si vendono Treasury, quindi sì, il problema è più dal lato americano che da quello giapponese. quindi non capisco perchè Bessent dica che “i giapponesi devono fare la cosa giusta” alzando i tassi, visto che per gli USA la situazione non cambierebbe. Fermo restando che alzare i tassi con lo stock di debito che ha il Giappone non sarebbe una passeggia. Alla fine di tutto il vero problema è sempre il debito e l’indisciplina fiscale.